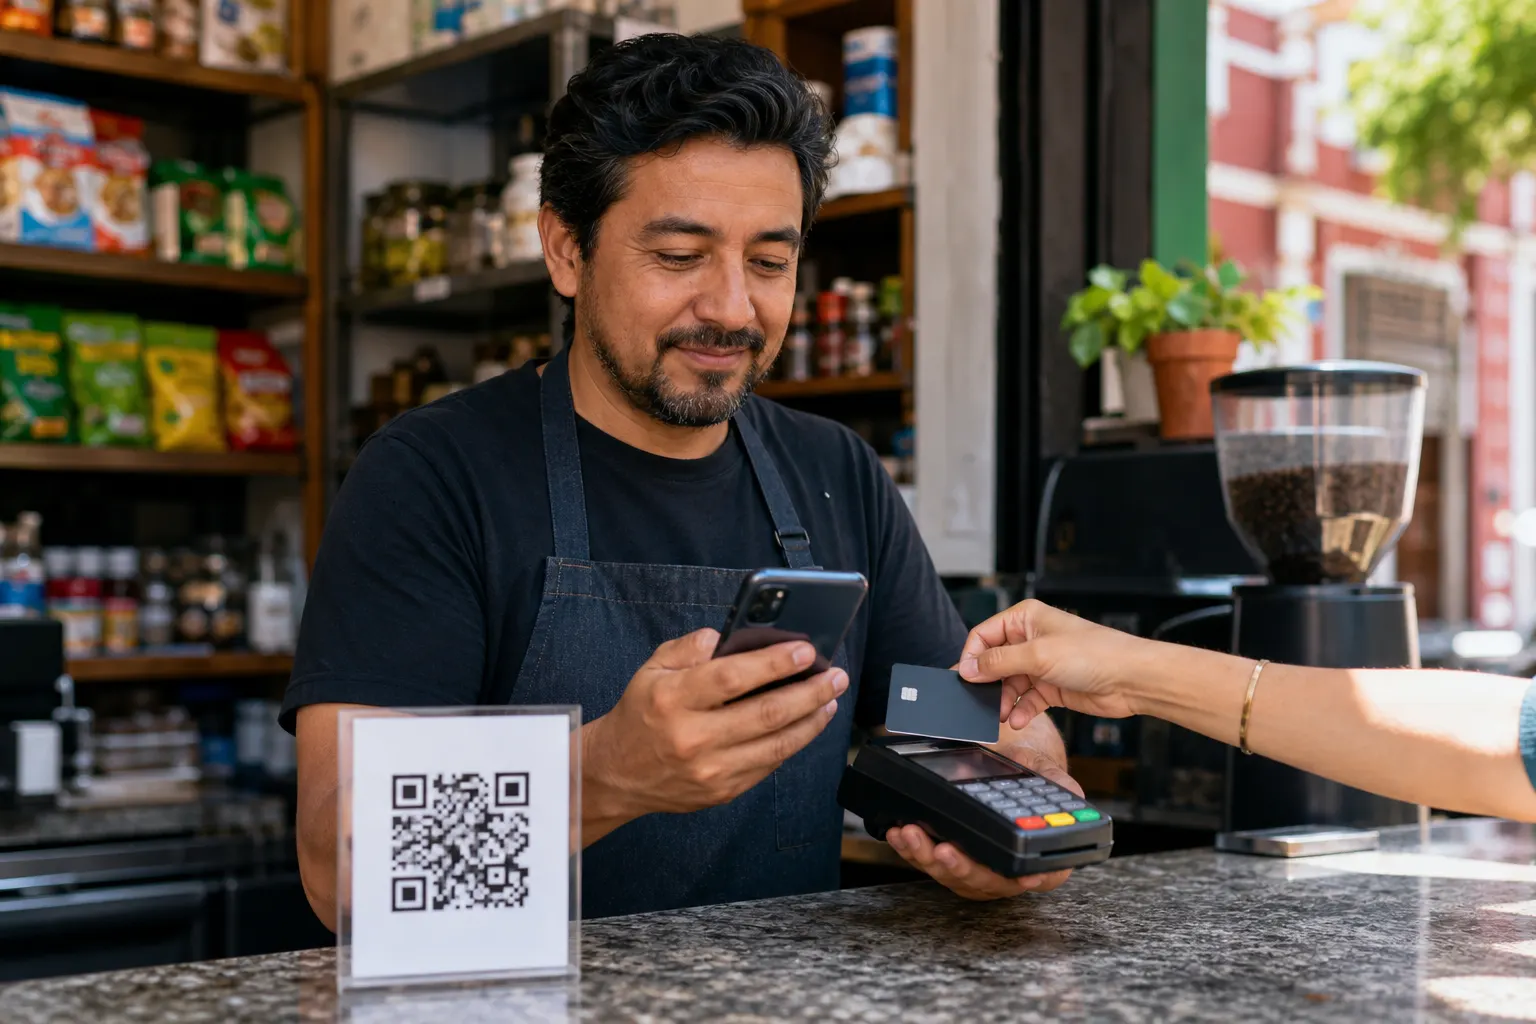
Las cuentas simplificadas buscan facilitar que pequeños comercios reciban pagos digitales, aunque cada negocio deberá evaluar comisiones y condiciones del servicio.
La Comisión Nacional Bancaria y de Valores (CNBV), el Banco de México y la Agencia de Transformación Digital trabajan en un esquema de cuentas dirigido a pequeños comercios en México, anunciado el 25 y 26 de septiembre de 2026 durante el Foro Prosa 2026, con apertura remota, requisitos simplificados y mayores límites para recibir pagos digitales. La propuesta busca que misceláneas, cafeterías, tiendas de abarrotes y otros establecimientos puedan incorporarse al sistema financiero sin que la bancarización sea percibida como una forma automática de fiscalización.
Para los dueños de negocios, el anuncio importa por una razón concreta: recibir pagos con tarjeta, transferencias o códigos QR requiere una cuenta capaz de soportar el flujo de ventas. Si la cuenta tiene límites bajos o exige acudir a una sucursal y presentar más documentación, el comercio puede terminar dependiendo del efectivo aunque sus clientes quieran pagar desde el celular.
En breve
- La CNBV informó que trabaja con Banco de México y la Agencia de Transformación Digital en cuentas para pequeños comercios, con apertura remota y requisitos simplificados.
- Banco de México ya publicó una regulación para cuentas de nivel 2 Bis, con abonos mensuales de hasta 15,000 UDIS y una condición específica para los recursos recibidos mediante medios de pago digitales.
- El anuncio no elimina las comisiones de las terminales ni obliga a cada comercio a aceptar todos los medios de pago; cada negocio deberá evaluar costos, conectividad, seguridad y demanda de sus clientes.
Qué se está proponiendo para los pequeños comercios
De acuerdo con lo reportado por Expansión y La Jornada, el esquema en preparación contempla operaciones de hasta 3,000 UDIS, además de 12,000 UDIS adicionales cuando los recursos provengan de canales digitales. La apertura podría realizarse a distancia y, según las declaraciones atribuidas al presidente de la CNBV, Ángel Cabrera, no se solicitaría el Registro Federal de Contribuyentes para abrirla; bastarían una identificación y un comprobante de domicilio.
Ese último punto debe leerse con cautela. Se trata de las características comunicadas por la autoridad sobre un esquema en desarrollo y no de una autorización general para operar sin obligaciones fiscales. Que una institución financiera permita abrir una cuenta sin RFC no significa que desaparezcan las responsabilidades tributarias del negocio ni que todas las plataformas de cobro tengan los mismos requisitos comerciales, contractuales o de prevención de operaciones ilícitas.
Además, existe una diferencia importante entre el anuncio de la CNBV y las reglas que ya fueron publicadas. El Banco de México informó el 17 de junio de 2026 que modificó sus disposiciones para crear las cuentas de nivel 2 Bis. El límite mensual de abonos quedó establecido en 15,000 UDIS y al menos 12,000 UDIS deben provenir de la recepción de medios de pago digitales, de acuerdo con el comunicado oficial y la publicación correspondiente en el Diario Oficial.
La diferencia entre un anuncio y una regla vigente
Para un directivo o propietario, la distinción es operativa. La regulación de Banco de México ya forma parte del marco normativo publicado, pero la cuenta que la CNBV presentó como una herramienta específica para pequeños comercios todavía requiere que las instituciones financieras la ofrezcan, definan sus contratos y habiliten los procesos de apertura.
En otras palabras, el límite regulatorio no equivale automáticamente a una cuenta disponible en la aplicación bancaria de cada negocio. El comercio deberá confirmar con el banco o proveedor financiero si el producto ya está habilitado, qué documentos solicita, cuánto tarda la apertura, si permite recibir transferencias y pagos con tarjeta, y cuáles son las comisiones aplicables.
La referencia de 15,000 UDIS tampoco debe interpretarse como un ingreso libre de controles. Es un límite de abonos mensuales para una categoría de cuenta. Si el negocio crece, recibe más pagos o necesita separar operaciones por sucursales y proveedores, probablemente tendrá que migrar a otro producto financiero con requisitos y costos diferentes.
Qué puede ganar una miscelánea o cafetería
El primer beneficio es reducir la fricción de entrada. Una cuenta que pueda abrirse a distancia evita traslados y puede ser más accesible para negocios que trabajan con una sola persona, tienen horarios extendidos o se encuentran lejos de una sucursal.
El segundo es la posibilidad de construir un historial transaccional. La CNBV ha señalado que los registros de pagos pueden ser considerados por las instituciones financieras al evaluar solicitudes de crédito. Esto no garantiza un préstamo ni determina por sí mismo la tasa, pero puede aportar información sobre ventas, estacionalidad y flujo de efectivo que un negocio sin cuenta bancaria no logra documentar con la misma facilidad.
El tercer beneficio es reducir la dependencia del efectivo. El dinero en caja implica conteo, resguardo, traslados y exposición a robos. Los pagos digitales pueden facilitar conciliaciones, comprobación de ventas y seguimiento de ingresos, especialmente cuando el propietario no está presente todo el tiempo en el establecimiento.
El costo sigue siendo decisivo
La simplificación de la cuenta no elimina el costo de aceptar determinados medios de pago. En las operaciones con tarjeta, el comercio suele pagar una tasa de descuento al proveedor de la terminal o al banco adquirente. Banco de México publica comparativos por giro e institución para que los establecimientos puedan revisar esas tasas, que pueden variar según el tipo de tarjeta, el sector y el contrato.
La Condusef también advierte que el negocio no debería trasladar automáticamente esa comisión al cliente si su contrato con el proveedor de la terminal lo prohíbe. Por eso, antes de contratar, conviene revisar la tasa por transacción, la renta o compra del dispositivo, la cuota por baja facturación, el costo de conectividad, los tiempos de liquidación y las condiciones para cancelar el servicio.
El efectivo tampoco es gratuito: genera costos de manejo y seguridad. Sin embargo, comparar sólo el costo de la comisión contra cero pesos puede llevar a una decisión incompleta. El análisis debe incluir ventas que podrían perderse si el cliente no puede pagar con tarjeta, el tiempo destinado a depósitos, las diferencias entre débito y crédito y la necesidad de contar con internet o electricidad.
Tarjetas, transferencias y CoDi no son lo mismo
- Tarjetas: amplían la aceptación entre clientes que no llevan efectivo, pero normalmente implican una tasa de descuento y, en algunos casos, costos por equipo o contratación.
- Transferencias: pueden ser útiles para pedidos, servicios y ventas de mayor monto, aunque el comercio debe verificar el abono en su cuenta y evitar confiar sólo en capturas de pantalla.
- CoDi: utiliza códigos QR o tecnología NFC para iniciar transferencias desde teléfonos móviles. Banco de México señala que no genera comisiones adicionales, opera todos los días y permite confirmar el pago en segundos, pero requiere que el negocio tenga una cuenta y una aplicación para generar mensajes de cobro.
- Efectivo: no depende de internet ni de una cuenta para cerrar la venta, pero obliga a administrar caja, cambio, seguridad y traslado de recursos.
La cuenta simplificada puede funcionar como infraestructura común para varias de estas alternativas. No sustituye a la terminal, no convierte automáticamente una transferencia en un pago con tarjeta y tampoco garantiza que los clientes adopten CoDi. Su valor está en hacer posible que el comercio reciba y administre pagos desde una relación financiera formal con menos barreras iniciales.
La pregunta empresarial: qué debe revisar cada negocio
Antes de cambiar su operación, un pequeño comercio debería calcular cuántas ventas recibe en efectivo, cuántas pierde por no aceptar pagos digitales y cuánto le cuesta depositar y trasladar el dinero. También debe identificar el monto promedio de sus ventas y compararlo con el límite mensual de la cuenta.
La revisión debe incluir cinco puntos: requisitos reales de apertura, límite de abonos, comisiones por cada medio de pago, tiempo de liquidación y controles de seguridad. En pagos digitales, el personal debe confirmar las notificaciones desde la aplicación, definir quién puede hacer reembolsos y separar las cuentas personales de las del negocio.
Para los directivos, el anuncio de la CNBV abre una oportunidad, pero también plantea una tarea de ejecución. La inclusión financiera no se consigue sólo con una cuenta disponible: requiere productos con costos transparentes, aceptación sencilla y herramientas que conviertan la información de ventas en mejores decisiones de inventario, liquidez y financiamiento.
Fuentes consultadas
- Banco de México: comunicado sobre cuentas de nivel 2 Bis y pagos digitales, 17 de junio de 2026.
- La Jornada: declaraciones del presidente de la CNBV durante el Foro Prosa 2026, 26 de septiembre de 2026.
- Expansión: detalles del esquema de cuentas para pequeños establecimientos, 25 de septiembre de 2026.
- Banco de México: comparativo de tasas de descuento para comercios, información vigente a julio de 2026.
- Banco de México: características y requisitos de CoDi.
- Condusef: comisiones de terminales punto de venta y cobros al cliente.
About The Author