El dictamen de la Ley de Economía Digital todavía debe discutirse y votarse en el Pleno de la Cámara de Diputados.
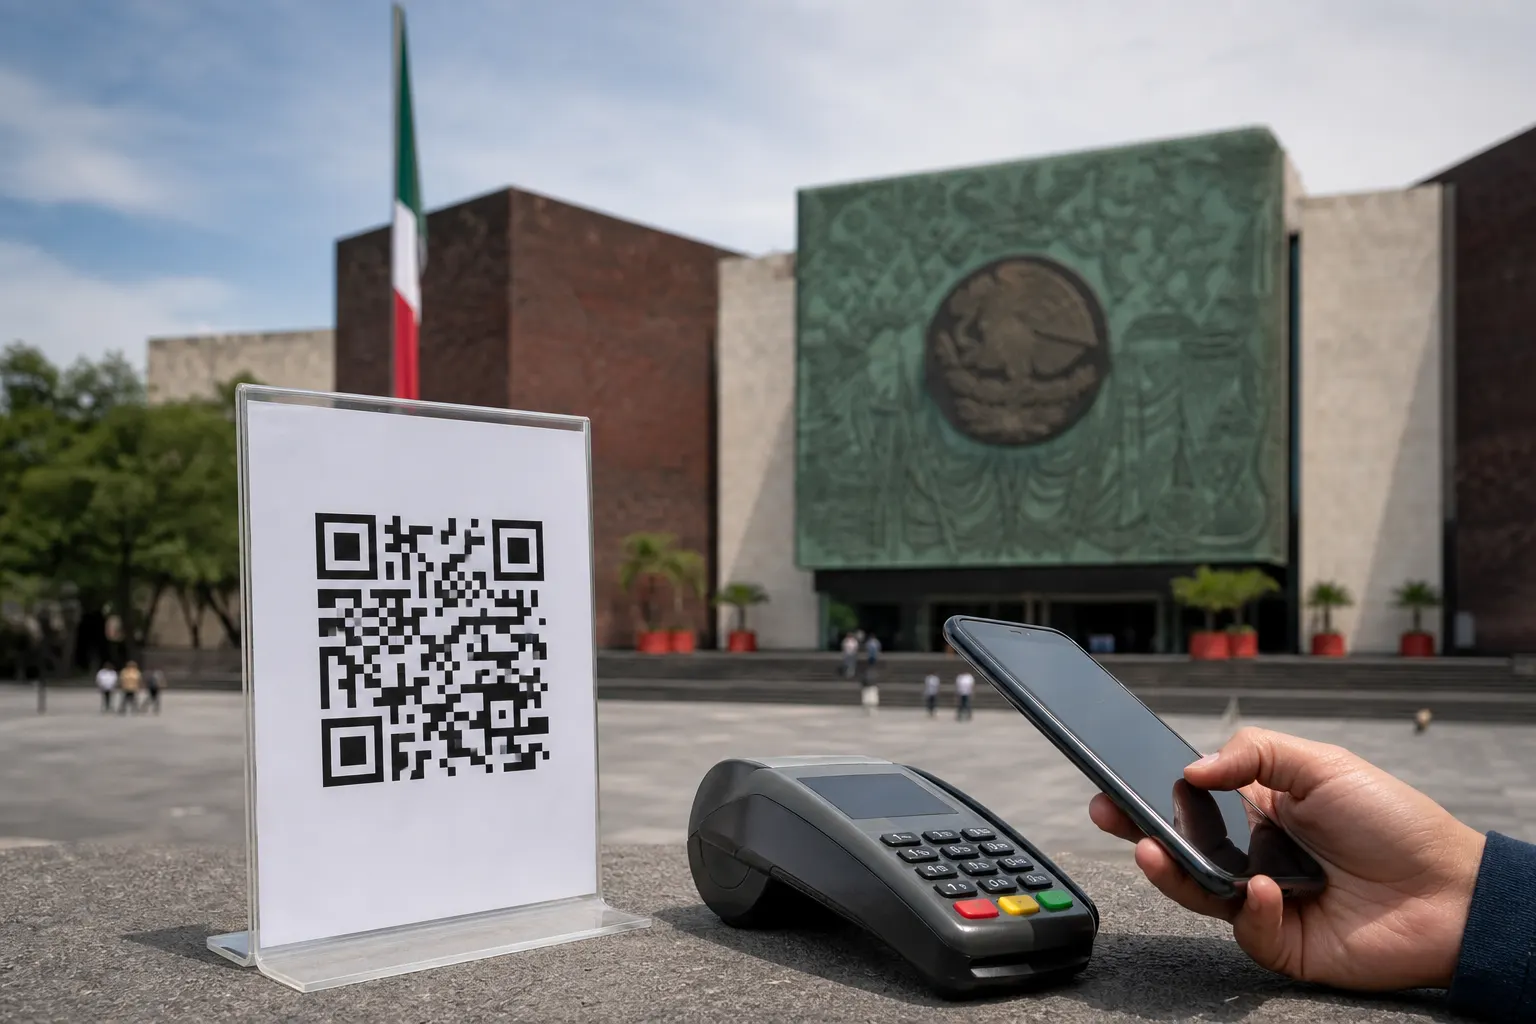
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados aprobó el jueves 1 de octubre de 2026 el dictamen de la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, en el Palacio Legislativo de San Lázaro, Ciudad de México, y lo turnó a la Mesa Directiva para su discusión en el Pleno. La propuesta, enviada por el Ejecutivo federal como parte del Paquete Económico 2027, busca ampliar el uso de transferencias, tarjetas, códigos QR, tecnología NFC y otras herramientas, además de permitir pagos digitales en trámites y servicios públicos.
El paso legislativo es relevante para las empresas porque el proyecto podría modificar la forma en que cobran, pagan a proveedores, atienden a clientes y se relacionan con autoridades. Sin embargo, la aprobación en comisión no equivale a una obligación vigente. El dictamen aún debe ser discutido y votado por el Pleno de la Cámara de Diputados y, en su caso, continuar el proceso legislativo en el Senado.
En breve
- Qué ocurrió: la Comisión de Hacienda aprobó el dictamen de la Ley de Economía Digital y lo envió a la Mesa Directiva.
- Qué plantea: promover pagos electrónicos, habilitar su uso en trámites públicos y reconocer la CURP Digital para ciertos procesos financieros.
- Qué falta resolver: la votación en el Pleno, el alcance de los sectores donde el efectivo podría dejar de aceptarse y las salvaguardas para conectividad, datos y usuarios vulnerables.
El proyecto busca convertir la infraestructura digital en uso cotidiano
La iniciativa parte de una paradoja: México cuenta con infraestructura como el SPEI, CoDi, DiMo, aplicaciones bancarias, códigos QR y terminales de pago, pero una proporción importante de las operaciones todavía se realiza en efectivo. De acuerdo con la Encuesta Nacional de Inclusión Financiera 2024 del INEGI, el efectivo fue el medio más frecuente para compras de hasta 500 pesos para 85.2% de las personas, mientras que las transferencias electrónicas o aplicaciones de celular representaron 4.4%. En compras superiores a 500 pesos, el efectivo alcanzó 73.5% y las transferencias 7.6%.
La propuesta pretende cerrar esa brecha entre la tecnología disponible y su adopción efectiva. Para los negocios, eso podría traducirse en más operaciones trazables, conciliaciones automáticas, comprobantes digitales y menor manejo físico de efectivo. También puede facilitar modelos de venta a distancia, suscripciones, pagos recurrentes y servicios financieros contratados de manera remota.
El Banco de México ya opera sistemas que permiten transferencias entre instituciones financieras mediante SPEI y herramientas como CoDi, que utiliza códigos QR o notificaciones al teléfono celular. La novedad del proyecto no consiste en crear desde cero todos esos instrumentos, sino en establecer obligaciones y políticas públicas para ampliar su aceptación entre empresas, autoridades y usuarios.
Gasolineras, peajes y trámites públicos, entre los primeros efectos posibles
Uno de los puntos que más atención ha generado es la facultad para que la Secretaría de Hacienda determine sectores estratégicos y actividades relevantes en los que el pago digital pueda convertirse en la única forma aceptada. Durante el debate legislativo se mencionaron como casos iniciales el cobro de peajes y la compra de combustibles en estaciones de servicio.
El alcance final dependerá del texto aprobado y de las disposiciones posteriores. Por eso, no puede afirmarse todavía que todas las gasolineras, casetas o negocios deban rechazar efectivo. Lo que existe es una propuesta que busca orientar gradualmente la transición hacia medios electrónicos y que podría otorgar a Hacienda un papel central para definir dónde aplicaría la exclusividad.
Desde la perspectiva empresarial, una medida de este tipo implicaría revisar terminales, conectividad, proveedores de servicios de pago, protocolos de contingencia, conciliación bancaria y capacitación del personal. Para las cadenas con múltiples puntos de venta, también sería necesario homologar sistemas y monitorear fallas en tiempo real. En pequeñas empresas, el costo de las terminales, las comisiones y la dependencia de una conexión estable podrían ser barreras relevantes.
La CURP Digital puede acelerar la contratación financiera, pero eleva el riesgo operativo
El dictamen propone aceptar la CURP Digital como mecanismo de confianza para la contratación digital de servicios financieros. También contempla el uso de la CURP Digital u otro documento oficial para identificar a las personas usuarias, así como el reconocimiento del Expediente Digital Ciudadano en determinados procesos.
Para empresas financieras y plataformas, esto podría reducir tiempos de alta, papeleo y costos de verificación. Una identidad digital interoperable facilitaría la apertura remota de cuentas, la contratación de créditos, seguros u otros productos, siempre que existan procesos confiables de autenticación y consentimiento.
El beneficio, no obstante, depende de que la identidad digital no se convierta en un punto único de vulnerabilidad. Durante la discusión en comisiones se plantearon dudas sobre robo de identidad, ciberataques y filtraciones de información. Antes de aprobar una obligación amplia, el Congreso debería precisar quién responde ante una suplantación, cómo se revoca una autorización, qué datos pueden compartirse y qué autoridad supervisará el uso de esa información.
Para los directivos, el mensaje es claro: la digitalización de pagos no sólo requiere comprar tecnología. También demanda controles de acceso, gestión de proveedores, monitoreo antifraude, respaldo de información y protocolos para incidentes de seguridad.
La inclusión financiera no se resuelve sólo con una obligación legal
El principal reto de la Ley de Economía Digital México es que la capacidad de pagar digitalmente no está distribuida de manera uniforme. El INEGI reportó que en 2024 83.1% de las personas utilizó internet, pero la diferencia territorial continúa: 87 de cada 100 personas en zonas urbanas usaron internet, frente a 69 de cada 100 en el ámbito rural.
La brecha también puede afectar a personas mayores, población sin cuenta bancaria, trabajadores informales, habitantes de comunidades con cobertura limitada y consumidores que utilizan teléfonos básicos o comparten dispositivos. En esos casos, sustituir el efectivo sin una alternativa accesible podría convertir una política de modernización en una barrera de acceso.
El propio diseño conocido del proyecto contempla que, cuando una contingencia impida recibir pagos digitales, se permita pagar en efectivo o con cheque. Esa excepción será decisiva. Para que funcione, deberán definirse con claridad las contingencias, el tiempo de respuesta, la obligación de informar al usuario y la manera de evitar que un comercio niegue efectivo cuando la red, la terminal o el sistema bancario estén fuera de servicio.
Qué deberían revisar las empresas antes de la votación
- Modelo de cobro: identificar qué proporción de ventas todavía depende del efectivo y cuánto costaría migrarla a tarjeta, transferencia o QR.
- Comisiones: comparar tarifas por transacción, renta de terminales, contracargos y costos de liquidación. En la discusión legislativa se cuestionó que el proyecto no establezca límites claros a las comisiones.
- Continuidad operativa: definir qué ocurrirá durante fallas de internet, energía, terminales, aplicaciones o sistemas bancarios.
- Protección de datos: revisar consentimiento, almacenamiento, acceso, trazabilidad y eliminación de información asociada con pagos e identidad digital.
- Relación con proveedores: establecer acuerdos de nivel de servicio, responsabilidades por fraude y mecanismos de recuperación ante incidentes.
- Atención al cliente: conservar canales para personas que no puedan o no quieran utilizar medios digitales, al menos mientras la ley y sus reglas secundarias no definan otra cosa.
La votación en el Pleno será sólo una de las etapas. Si el proyecto avanza, su impacto dependerá de los reglamentos, lineamientos de Hacienda, coordinación con Banco de México y autoridades financieras, así como de la capacidad de los estados, municipios y empresas para habilitar infraestructura. La oportunidad es modernizar cobros y ampliar el acceso a servicios; el riesgo es imponer una transición más rápida que la conectividad, la seguridad y la capacidad de pago de millones de personas.
Fuentes consultadas
- Sistema de Información Legislativa: seguimiento de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
- N+: avance en comisiones y envío de los dictámenes al Pleno.
- Expansión: aprobación en la Comisión de Hacienda y principales alcances del proyecto.
- Canal del Congreso: análisis de la iniciativa y advertencias sobre el uso del efectivo.
- INEGI: resultados de la Encuesta Nacional de Inclusión Financiera 2024.
- INEGI: datos de uso de internet en zonas urbanas y rurales, ENDUTIH 2024.
- Banco de México: funcionamiento de SPEI, CoDi y DiMo.
About The Author