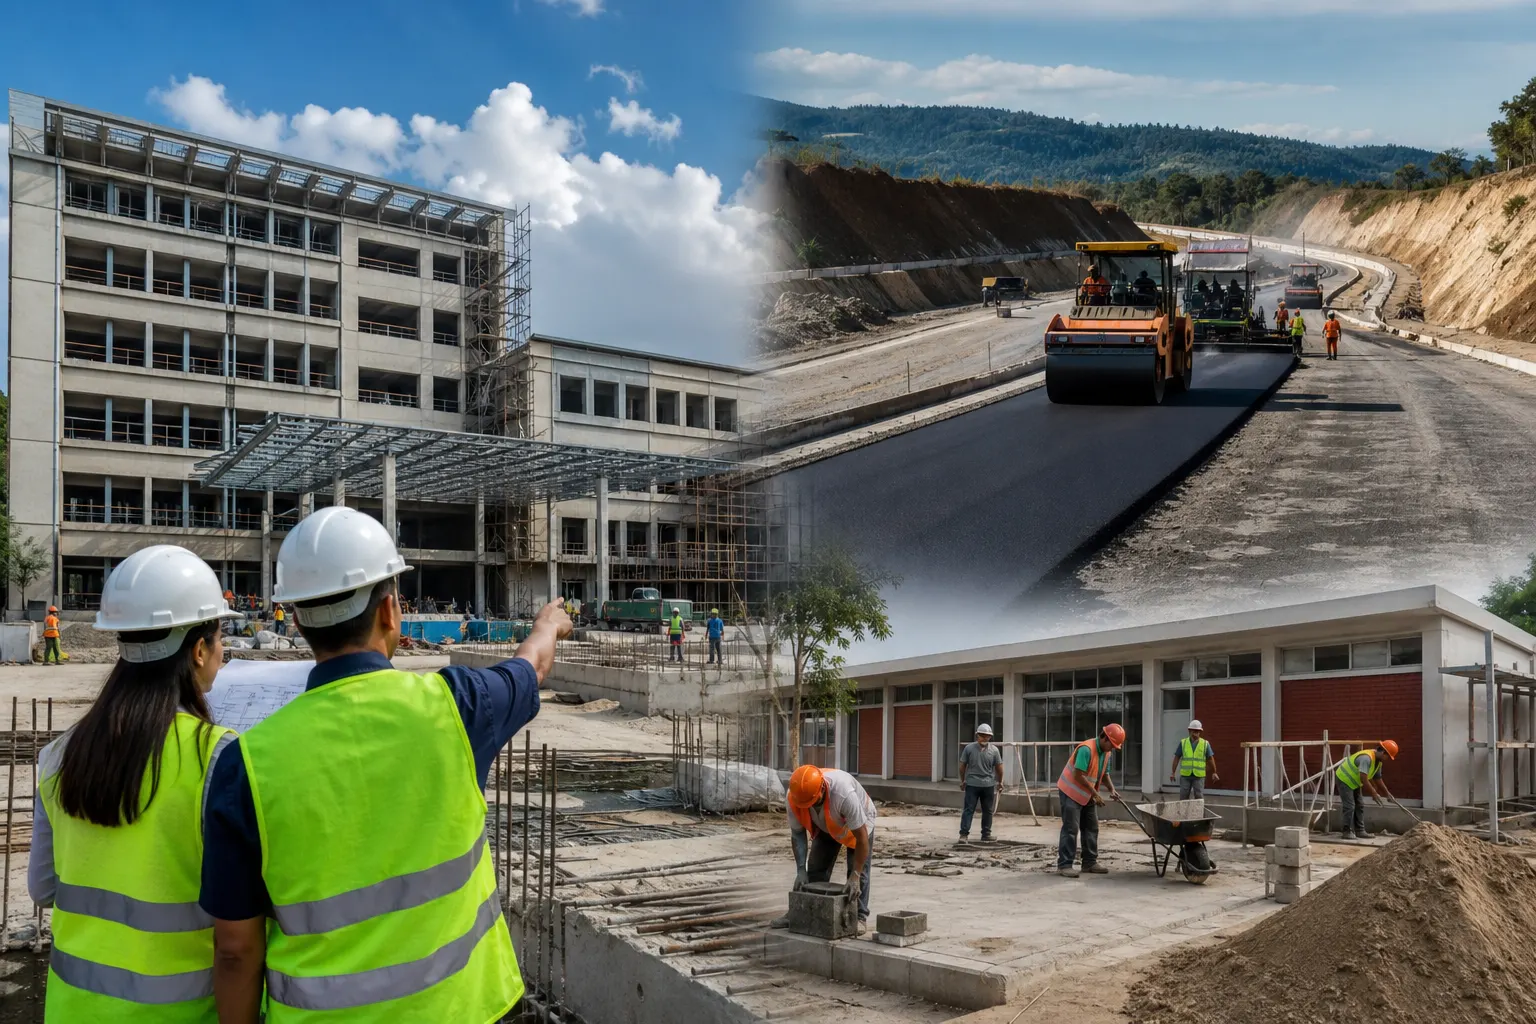
El crecimiento de la inversión física estuvo acompañado por mayores recursos para vivienda, educación y salud.
La inversión física pública de México aumentó 22.3% anual en agosto de 2026 y llevó el acumulado de enero a agosto a 539 mil 489 millones de pesos, un crecimiento real de 1.9% frente al mismo periodo de 2025, de acuerdo con los informes de la Secretaría de Hacienda y Crédito Público entregados el 30 de septiembre al Congreso de la Unión. El repunte ocurrió en el gasto federal destinado a infraestructura y coincidió con avances relevantes en vivienda, educación y salud.
El dato importa porque revierte la caída acumulada que la inversión pública registraba durante buena parte del año. Sin embargo, la recuperación debe leerse con cautela: la variación mensual refleja el ritmo de ejecución de proyectos en agosto, mientras que el crecimiento acumulado de 1.9% sigue siendo moderado. Para empresas constructoras, proveedores y directivos que dependen de contratos públicos, la pregunta central no es sólo cuánto creció el gasto, sino qué obras avanzaron, con qué calendario y si el ritmo puede sostenerse durante los últimos meses del ejercicio.
En breve
- Agosto: la inversión física creció 22.3% real anual.
- Enero-agosto: el monto acumulado llegó a 539 mil 489 millones de pesos, 1.9% más que un año antes.
- Composición fiscal: el gasto en desarrollo social aumentó 8.4% real anual y el costo financiero quedó 122 mil millones de pesos por debajo del programa.
Un repunte concentrado en los últimos meses
Hacienda señaló que la inversión física acumulada creció por los incrementos registrados durante los últimos tres meses del periodo. Julio ya había mostrado un avance real anual de 62.6%, por lo que el aumento de agosto no aparece aislado dentro de la información disponible. Aun así, la comparación anual de un mes puede estar influida por la baja base de comparación y por la calendarización de pagos y estimaciones de obra.
Esta diferencia entre el dato mensual y el acumulado es relevante para interpretar la trayectoria. Un aumento de 22.3% en agosto no significa que toda la inversión pública del año esté creciendo a ese ritmo. El resultado enero-agosto, de 1.9%, ofrece una medida más amplia del avance presupuestario, aunque tampoco permite anticipar por sí mismo el cierre anual. Para confirmar una recuperación más sólida será necesario observar el ejercicio de septiembre a diciembre y la proporción del presupuesto comprometida, devengada y pagada.
Salud, educación y vivienda explican parte del avance
La composición sectorial aporta señales más útiles que el porcentaje agregado. En el acumulado a agosto, la inversión en vivienda y servicios a la comunidad aumentó 5.9% real anual, mientras que la destinada a educación creció 18.5%. En salud, el monto invertido fue 2.7 veces superior al registrado en el mismo periodo de 2025.
El salto en salud es especialmente significativo para el sector empresarial porque puede traducirse en demanda para construcción, rehabilitación y equipamiento de unidades médicas, además de contratos vinculados con mantenimiento, tecnología y servicios especializados. No obstante, el dato de crecimiento no revela por sí mismo cuántos proyectos están terminados, qué entidades concentran los recursos ni cuál es el avance físico de las obras. Esos elementos serán determinantes para medir el impacto sobre proveedores y comunidades.
En el gasto social total, Hacienda reportó un aumento real anual de 8.4% entre enero y agosto. Dentro de ese rubro, salud creció 14.3%, educación 7.3%, protección social 7% y vivienda 5.8%. La combinación muestra una asignación con mayor peso en servicios públicos y bienestar, pero también plantea un desafío de gestión: sostener simultáneamente transferencias, servicios, infraestructura y disciplina presupuestaria.
El margen fiscal será clave para sostener la inversión
La recuperación de la inversión física ocurre mientras las finanzas públicas muestran resultados favorables frente al programa. El déficit presupuestario fue 276 mil millones de pesos menor a lo previsto a agosto y el balance primario registró un superávit de 84 mil millones de pesos, frente al déficit contemplado originalmente. Estos datos ofrecen margen para continuar con proyectos prioritarios, aunque no eliminan los riesgos asociados con ingresos, tasas de interés y ejecución del gasto.
Los ingresos presupuestarios crecieron 1.3% real anual en el acumulado. El IVA avanzó 11.4%, los impuestos a las importaciones aumentaron 9.2% y los ingresos petroleros subieron 10.5%. En contraste, la recaudación del impuesto sobre la renta se ubicó 5.6% por debajo de la registrada un año antes, de acuerdo con el reporte difundido por Hacienda. La mezcla muestra que el dinamismo de algunos gravámenes está compensando parcialmente la debilidad de otros, pero también que el financiamiento de nuevos proyectos depende de que los ingresos mantengan un comportamiento favorable.
Para los directivos, esta composición tiene una consecuencia práctica: una mayor disponibilidad presupuestaria no garantiza que todos los segmentos de infraestructura reciban recursos de manera uniforme. Los proyectos estratégicos pueden concentrar buena parte del crecimiento, mientras que otras obras quedan sujetas a modificaciones, diferimientos o a la disponibilidad de recursos durante el cierre del año.
Deuda y costo financiero: una ventana de oportunidad, no un cheque en blanco
El costo financiero de la deuda se ubicó 122 mil millones de pesos por debajo del programa y disminuyó 3.5% real anual. Hacienda atribuyó el resultado a la estrategia de manejo de pasivos, la optimización del perfil de vencimientos, condiciones favorables de financiamiento y la apreciación cambiaria.
El alivio reduce la presión inmediata sobre el gasto no programable y puede facilitar la protección de partidas de inversión y desarrollo social. Sin embargo, parte de la mejora está relacionada con variables financieras que pueden cambiar: el tipo de cambio, las tasas de interés y las condiciones de los mercados internacionales. Por ello, no conviene interpretar el menor costo financiero como una garantía permanente de mayor gasto de capital.
Al cierre de agosto, la deuda neta del Gobierno Federal equivalía a 48.4% del PIB y el Saldo Histórico de los Requerimientos Financieros del Sector Público se ubicó en 51.5% del PIB. El portafolio se mantuvo concentrado principalmente en moneda local, tasa fija y plazos largos, características que reducen algunos riesgos cambiarios y de refinanciamiento, pero no sustituyen la necesidad de preservar ingresos suficientes y controlar el déficit.
Qué deberán vigilar empresas e inversionistas
El repunte de agosto mejora la señal para contratistas, fabricantes de materiales, consultoras de ingeniería y proveedores de servicios vinculados con infraestructura pública. La oportunidad será mayor para las empresas capaces de identificar proyectos con presupuesto disponible, procesos de contratación definidos y calendarios de ejecución realistas.
El siguiente paso será revisar si el aumento se convierte en contratos efectivamente adjudicados y obras ejecutadas. También será importante distinguir entre inversión física directa, transferencias de capital y proyectos con participación de empresas públicas, porque cada modalidad tiene distintos efectos sobre proveedores, empleo y demanda regional.
En suma, la inversión pública en México recuperó terreno en agosto y dejó de mostrar una caída acumulada al llegar a un crecimiento real de 1.9% en los primeros ocho meses de 2026. La señal es positiva para la actividad económica y para sectores relacionados con infraestructura, pero todavía no equivale a una tendencia consolidada. El cierre del año mostrará si el repunte responde a una aceleración estructural de proyectos o a una concentración temporal de pagos y avances presupuestarios.
Fuentes consultadas
- Secretaría de Hacienda y Crédito Público, Comunicado No. 78: Finanzas públicas y deuda pública a agosto de 2026, 30 de septiembre de 2026.
- Portal de Finanzas Públicas de Hacienda, Informes sobre la Situación Económica, las Finanzas Públicas y la Deuda Pública.
- La Jornada, “Disparo en inversión pública en agosto; se revierte la caída que llevaba en el año”, 1 de octubre de 2026.
About The Author