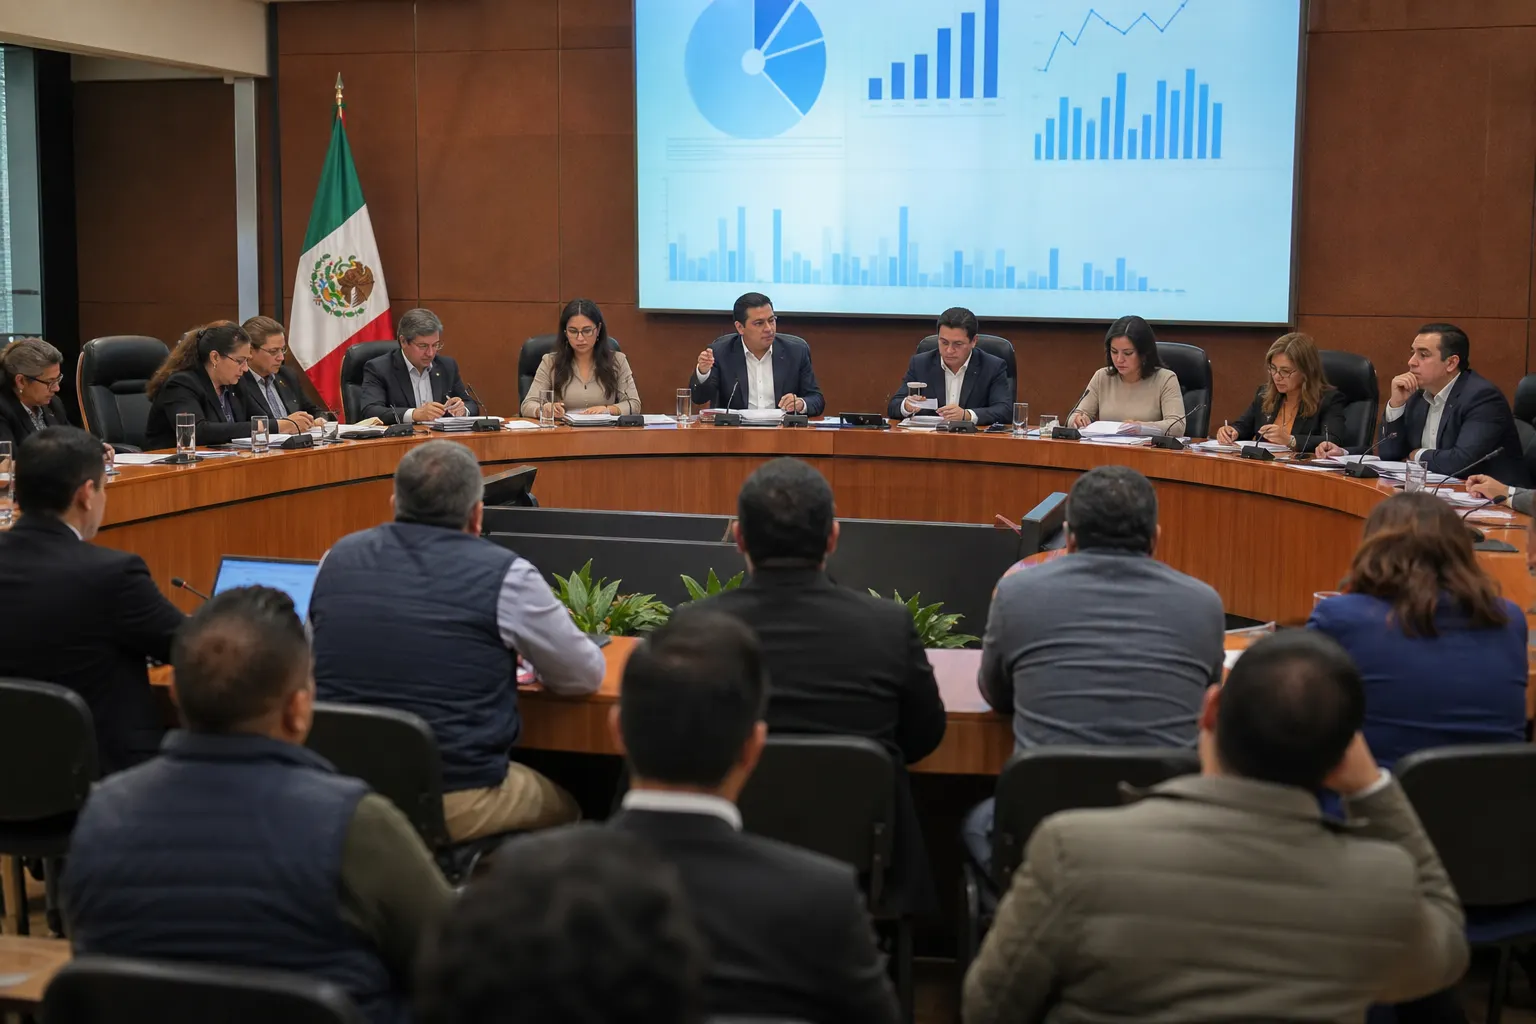
La Comisión de Hacienda analiza el proyecto de Ley de Economía Digital presentado como parte del Paquete Económico 2027.
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados continuó el 24 de septiembre de 2026 el análisis de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, presentada por el Ejecutivo federal como parte del Paquete Económico 2027. La reunión se realizó en San Lázaro con la participación de representantes empresariales y tuvo como eje ampliar el uso de pagos digitales, facilitar la contratación remota de servicios financieros y reducir barreras de inclusión. La propuesta todavía no es una ley aprobada: el Sistema de Información Legislativa la registra como pendiente en las comisiones de origen.
Para las empresas, el debate importa porque el proyecto podría modificar la forma en que algunos negocios reciben pagos, identifican a sus clientes y ofrecen servicios financieros a distancia. Sin embargo, el alcance operativo aún depende del dictamen que elaboren los diputados y de las reglas posteriores que corresponderían a autoridades como la Secretaría de Hacienda, el Banco de México y la Comisión Nacional Bancaria y de Valores.
En breve
- Qué ocurrió: la Comisión de Hacienda escuchó el 24 de septiembre a empresarios sobre la iniciativa de Ley de Economía Digital.
- Qué busca el proyecto: promover pagos electrónicos, ampliar la infraestructura disponible y facilitar la contratación digital de servicios financieros.
- Qué falta definir: los sectores estratégicos sujetos a la política, las obligaciones específicas para proveedores y autoridades, los plazos de implementación y las salvaguardas para personas sin conectividad.
Una propuesta todavía en revisión
La iniciativa fue presentada el 9 de septiembre de 2026 por el Ejecutivo federal. De acuerdo con el reporte legislativo, su objetivo es promover la adopción e implementación de medios de pago electrónicos y digitales en todo el territorio nacional. El expediente también plantea que las autoridades de los tres órdenes de gobierno habiliten estos medios para trámites y servicios, mientras que los proveedores de bienes y servicios deberían contar con infraestructura para recibirlos, informar cuáles están disponibles y atender contingencias.
El historial legislativo señala que el proyecto fue turnado a la Comisión de Hacienda y Crédito Público, con opinión de la Comisión de Presupuesto y Cuenta Pública. Su estatus permanece como pendiente en las comisiones de origen, por lo que el análisis de septiembre forma parte del proceso previo a un eventual dictamen y no representa la entrada en vigor de nuevas obligaciones para empresas o consumidores.
La discusión con el sector privado muestra que uno de los puntos centrales será convertir un objetivo general —usar más pagos digitales— en reglas aplicables a actividades con capacidades tecnológicas muy distintas. Una cadena minorista, una institución financiera y un pequeño comercio no enfrentan los mismos costos para habilitar terminales, códigos QR, aplicaciones, conciliación electrónica, controles antifraude o respaldo de información.
Qué podría cambiar para usuarios y negocios
Contratación financiera a distancia
El proyecto contempla que la CURP Digital pueda aceptarse como mecanismo de confianza para contratar servicios financieros de manera digital. También prevé que las personas usuarias puedan identificarse ante las entidades con la CURP Digital u otros mecanismos de identificación oficial.
Para los usuarios, esto podría reducir visitas a sucursales y simplificar la apertura o contratación de ciertos productos, siempre que las instituciones cuenten con procesos seguros de validación. Para bancos, financieras y empresas de tecnología, el reto sería integrar los mecanismos de identidad con sus sistemas de conocimiento del cliente, prevención de fraudes, protección de datos y atención de reclamaciones.
Más opciones de pago en trámites y comercios
La iniciativa plantea que las autoridades de los tres órdenes de gobierno realicen acciones para aceptar medios de pago electrónicos y digitales en trámites y servicios. También establece obligaciones para proveedores de bienes y servicios, aunque el detalle de los sectores y actividades a los que se aplicaría la política todavía debe precisarse.
En términos empresariales, una eventual obligación de aceptación digital implicaría revisar proveedores de pagos, comisiones, tiempos de liquidación, controles contables y protocolos para interrupciones del servicio. No obstante, no es posible afirmar todavía que todos los comercios tendrán que dejar de recibir efectivo ni que exista una fecha general para sustituirlo.
Contingencias y continuidad operativa
El reporte del Sistema de Información Legislativa indica que, cuando una contingencia impida recibir pagos digitales o electrónicos, se permitiría pagar en efectivo o con cheque. Esta previsión es relevante para negocios que operan en zonas con fallas de conectividad, interrupciones eléctricas o cobertura limitada.
La existencia de una excepción, sin embargo, no resuelve por sí sola los costos de continuidad. Las compañías tendrían que definir cómo documentar una falla, cuánto tiempo conservarían los registros, cómo conciliarían operaciones realizadas fuera de línea y qué mecanismo utilizarían para reintentar o confirmar pagos. Esos aspectos deberán aclararse en el texto final o en las disposiciones secundarias.
El punto sensible: inclusión sin exclusión
Durante la reunión del 24 de septiembre, legisladores y representantes empresariales coincidieron en que la transición debe ser gradual y considerar a personas sin conectividad, infraestructura suficiente o acceso a servicios financieros. También se advirtió sobre los efectos de restringir total o parcialmente el uso de efectivo en entidades financieras especializadas y entre usuarios que no operan con la banca tradicional.
La preocupación tiene una consecuencia directa para la política pública: ampliar los pagos digitales no equivale automáticamente a ampliar la inclusión financiera. Para que la medida funcione, deben existir conectividad, dispositivos, cuentas o instrumentos accesibles, educación financiera, protección contra fraudes y canales de atención cuando una operación sea rechazada.
El Ejecutivo ha presentado la propuesta como una herramienta para reducir el uso de efectivo, facilitar la vida de las personas y favorecer la formalización de la economía. En la conferencia del 9 de septiembre, la Presidencia vinculó la digitalización de los pagos con una mayor seguridad, menores fricciones en las operaciones y una posible reducción de la informalidad. Esa es la finalidad declarada; sus resultados dependerán de la cobertura real y de que los costos de adopción no recaigan desproporcionadamente en usuarios o microempresas.
Qué deben seguir los directivos
- El dictamen: será necesario revisar si la Cámara modifica las definiciones, los sujetos obligados y el alcance de las facultades de Hacienda.
- Los sectores estratégicos: la iniciativa prevé que la Secretaría de Hacienda determine sectores y actividades relevantes, pero los criterios aún deben quedar claramente establecidos.
- Las reglas operativas: las autoridades sectoriales definirían cómo se implementarán los pagos digitales, mientras que Banxico y la CNBV tendrían responsabilidades regulatorias dentro de sus competencias.
- La protección de datos y usuarios: el diseño final deberá aclarar responsabilidades por errores, fraudes, filtraciones, cargos no reconocidos y fallas de identificación.
- Los costos de transición: empresas con puntos de venta físicos, plataformas digitales o servicios financieros deberán calcular inversiones, comisiones, capacitación y continuidad operativa si el proyecto avanza.
El Canal del Congreso reportó que la iniciativa no modifica la Ley del Impuesto sobre la Renta, la Ley del Impuesto al Valor Agregado ni el Código Fiscal de la Federación, y que mantiene vigentes las disposiciones financieras, mercantiles y sectoriales aplicables. Esto significa que el proyecto se presenta como un marco transversal para impulsar medios de pago y contratación digital, no como una reforma fiscal directa.
El siguiente paso será la elaboración y eventual discusión del dictamen en comisiones. Hasta que concluya ese proceso, la Ley de Economía Digital México 2026 debe entenderse como una iniciativa en análisis. Para los negocios, la señal es clara: el gobierno busca acelerar la digitalización de pagos, pero todavía están abiertos los detalles que determinarán el impacto regulatorio, financiero y operativo de la medida.
Fuentes consultadas
- Canal del Congreso, “Comisión de Hacienda recibe a empresarios para analizar Ley de Economía Digital”, 24 de septiembre de 2026.
- Sistema de Información Legislativa, reporte de seguimiento de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
- Presidencia de México, versión estenográfica de la conferencia de prensa del 9 de septiembre de 2026.
- Canal del Congreso, “Comisión de Hacienda analiza nueva Ley de Economía Digital”, 23 de septiembre de 2026.
About The Author