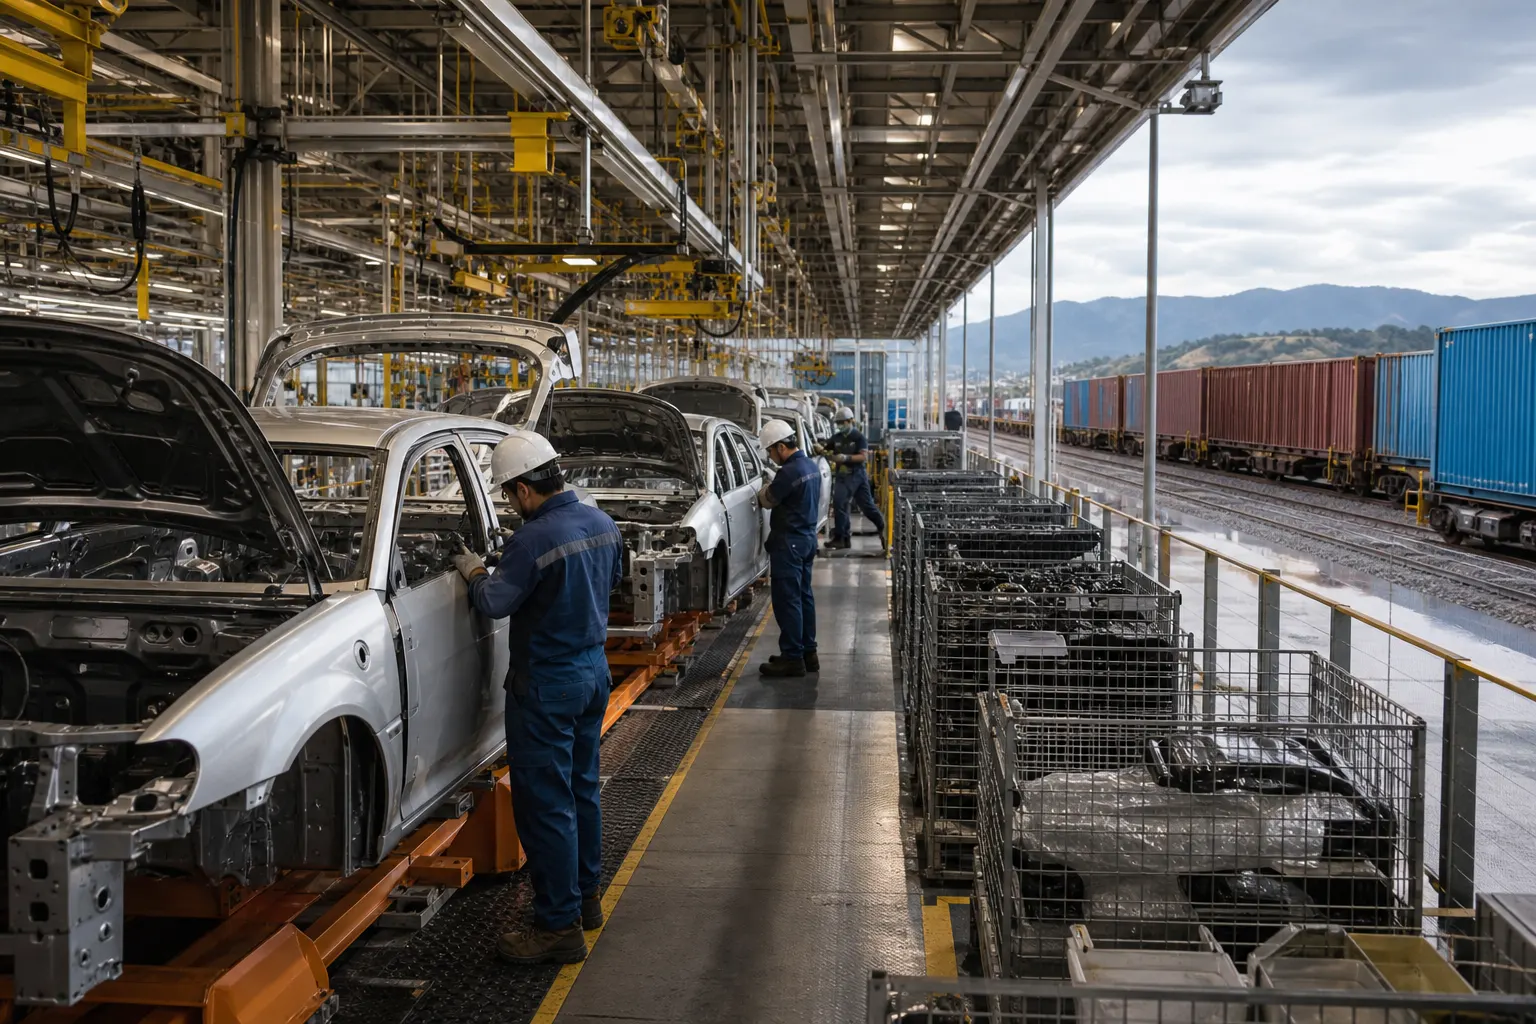
La producción mexicana de vehículos ligeros cayó 15.1% anual en septiembre de 2026, según cifras preliminares del INEGI.
La industria automotriz mexicana produjo 301,803 vehículos ligeros y exportó 277,369 unidades durante septiembre de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de octubre. Frente al mismo mes de 2025, la fabricación disminuyó 15.1% y los envíos al extranjero retrocedieron 11.8%, mientras las ventas internas llegaron a 129,288 vehículos, un aumento anual de 8.0%.
El resultado marca una divergencia relevante para las empresas del sector: el mercado mexicano todavía absorbe más vehículos, pero las plantas y cadenas de suministro vinculadas a la exportación enfrentan una corrección mucho más severa. La señal es especialmente importante para directivos de armadoras, autopartistas, operadores logísticos y proveedores industriales concentrados en los corredores automotores del norte y del Bajío.
En breve
- Producción: 301,803 vehículos ligeros en septiembre, 15.1% menos que un año antes.
- Exportaciones: 277,369 unidades, una disminución anual de 11.8%.
- Ventas internas: 129,288 vehículos, 8.0% más que en septiembre de 2025.
La caída no es sólo un dato mensual
El descenso de septiembre modificó el balance acumulado de 2026. Entre enero y septiembre, México fabricó 2 millones 946,943 vehículos ligeros, 2.4% menos que en el mismo periodo de 2025. En exportaciones, el acumulado fue de 2 millones 528,623 unidades, una reducción de 1.5% anual.
La magnitud de la baja mensual también coloca a septiembre como el peor registro para la producción desde noviembre de 2021, cuando el sector enfrentaba los efectos combinados de la pandemia y la escasez global de semiconductores. En el caso de las exportaciones, el volumen fue el menor para un septiembre desde 2021, según el reporte retomado por El Financiero.
El INEGI clasifica las cifras de septiembre de producción y exportación como preliminares, por lo que pueden modificarse cuando las empresas entreguen información revisada. Aun con esa cautela, la trayectoria acumulada confirma que no se trata únicamente de una variación estadística aislada.
El mercado estadounidense concentra el riesgo
La exposición externa ayuda a explicar por qué las exportaciones retrocedieron más que las ventas nacionales. De acuerdo con datos de la Asociación Mexicana de la Industria Automotriz (AMIA) citados por El Financiero, Estados Unidos representó 76.4% del destino de las exportaciones mexicanas de vehículos durante los primeros nueve meses del año. Canadá aportó 12.4%, por lo que Norteamérica concentró 88.8% de los envíos.
Esta estructura vuelve a las plantas mexicanas sensibles a los inventarios, el financiamiento y la demanda de los consumidores estadounidenses, pero también a las decisiones de las armadoras sobre dónde asignar modelos y volúmenes. Si una empresa reduce producción para ajustar existencias en Estados Unidos, el efecto se transmite a turnos, transporte ferroviario, patios de almacenamiento, proveedores de componentes y servicios industriales en México.
El entorno comercial añade incertidumbre. La administración estadounidense mantiene una política arancelaria que puede elevar el costo de los vehículos fabricados en México cuando no cumplen las reglas de origen o cuando quedan sujetos a medidas sectoriales. Además, la revisión conjunta del Tratado entre México, Estados Unidos y Canadá (T-MEC) comenzó en 2026 sin una renovación automática del acuerdo en sus términos actuales, aunque el tratado continúa vigente mientras siguen las negociaciones.
Para las compañías mexicanas, el desafío no consiste sólo en conservar el acceso preferencial. También implica demostrar contenido regional, asegurar trazabilidad de componentes y reducir la exposición a cambios regulatorios en Estados Unidos. En ese contexto, cada punto porcentual de participación de partes y materiales regionales puede influir en la competitividad final de un vehículo.
Una presión desigual entre empresas y regiones
Los datos reportados para septiembre muestran que la contracción no fue homogénea entre armadoras. General Motors redujo su producción 27.1% anual y Nissan 26.3%, mientras Ford registró una baja de 16.4% y Mazda de 14%, de acuerdo con la información difundida por El Financiero. En exportaciones, Nissan tuvo una disminución de 33%, Honda de 17.7%, Ford de 13% y General Motors de 7.5%.
El impacto territorial puede ser considerable porque la producción automotriz está concentrada en pocos estados. El propio INEGI ha señalado que Coahuila, Nuevo León, Puebla, Estado de México, Aguascalientes y Guanajuato reunieron 78.1% de la producción de la industria automotriz en 2023. Eso significa que una reducción de turnos o una pausa en inversiones no se distribuye de manera uniforme en el país: puede afectar de forma más intensa a municipios con alta dependencia de plantas ensambladoras y proveedores de primer y segundo nivel.
El primer ajuste no necesariamente aparece como despido. Las empresas pueden recurrir a paros técnicos, reducción de horas extra, reprogramación de turnos, menor contratación temporal o postergación de ampliaciones. Sin embargo, si la debilidad se prolonga, el efecto puede llegar a transportistas, talleres especializados, servicios de alimentación, arrendamiento industrial y gobiernos locales que dependen de la actividad económica generada por las plantas.
Vehículos eléctricos: transición con efectos contradictorios
La transición hacia vehículos eléctricos y modelos híbridos también está cambiando la composición de la manufactura. El RAIAVL del INEGI permite identificar vehículos por tecnología, segmento, marca, modelo y destino, pero las cifras de septiembre no permiten atribuir por sí solas la caída total a la electrificación.
El cambio tecnológico puede generar oportunidades de inversión en baterías, motores eléctricos, software, electrónica de potencia y sistemas de gestión energética. Al mismo tiempo, exige nuevas capacidades, certificaciones y proveedores. Una planta que migra de un modelo de combustión a uno eléctrico puede atravesar meses de menor producción mientras se ajustan líneas, se capacita al personal y se validan componentes.
Para México, la transición tiene una dimensión comercial: mantener competitividad no depende sólo de fabricar más unidades, sino de producir los modelos que el mercado estadounidense demanda y que cumplen con sus reglas de contenido. La caída de septiembre puede reflejar una combinación de menor demanda externa, ajustes de inventarios, cambios de plataforma y presión arancelaria; con la información disponible, sería incorrecto presentar una sola causa como explicación definitiva.
Qué deben vigilar los directivos
La prioridad empresarial será distinguir entre un ajuste temporal y un cambio estructural. Para ello, las compañías deberán monitorear los pedidos de Estados Unidos, los niveles de inventario en concesionarios, la mezcla de modelos, los costos logísticos y la evolución de las reglas del T-MEC. También será necesario revisar la dependencia de un solo cliente o programa vehicular.
Los proveedores con mayor resiliencia serán los que puedan atender varias plataformas, incorporar componentes para vehículos híbridos y eléctricos, y demostrar el origen regional de sus insumos. En paralelo, los gobiernos estatales tendrán que evaluar si sus incentivos industriales están acompañados por programas de capacitación y diversificación productiva, especialmente en municipios donde una armadora domina el empleo formal.
La lectura ejecutiva de septiembre es, por tanto, doble. México conserva un mercado interno dinámico y una base manufacturera relevante, pero su modelo exportador está más expuesto a la demanda estadounidense y a las decisiones regulatorias de Washington. La recuperación no dependerá sólo de que aumenten las ventas, sino de que las plantas mexicanas mantengan volumen, competitividad y capacidad para producir la siguiente generación de vehículos.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, septiembre de 2026.
- INEGI, comunicado sobre producción y exportación de vehículos ligeros, publicado el 7 de octubre de 2026.
- El Financiero, análisis de los resultados automotrices de septiembre, publicado el 8 de octubre de 2026.
- Oficina del Representante Comercial de Estados Unidos, declaración sobre la revisión conjunta del T-MEC, 1 de julio de 2026.
- INEGI, Conociendo la industria automotriz. 2024.
About The Author