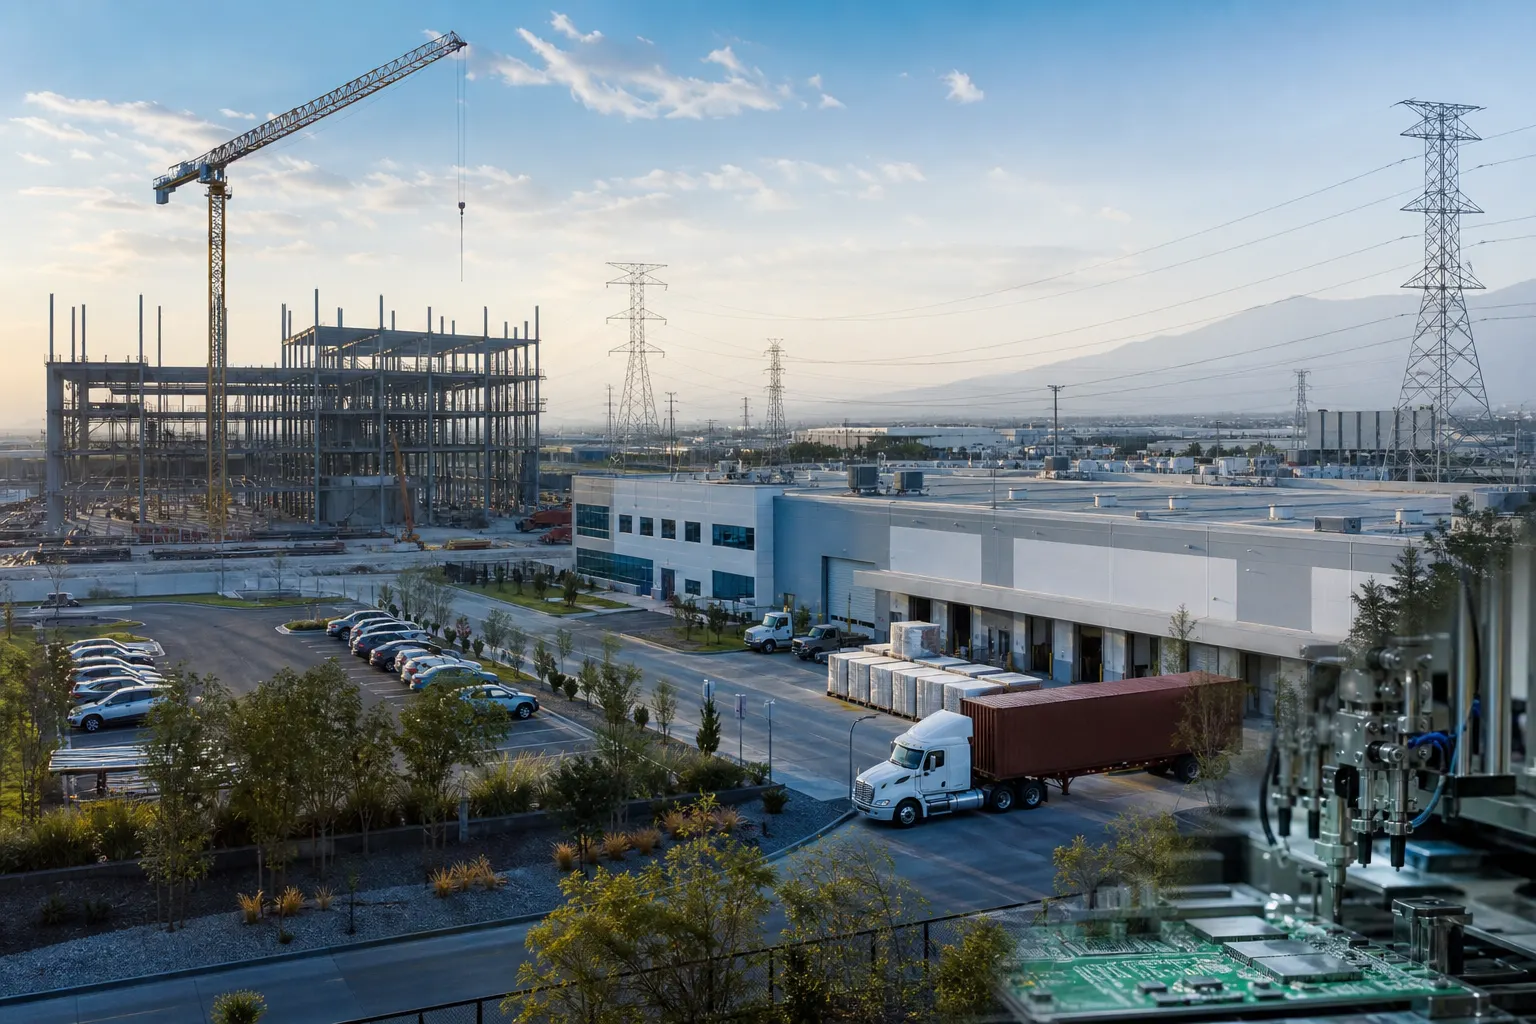
La construcción y algunas ramas manufactureras impulsaron el crecimiento industrial de México en julio de 2026.
La actividad industrial de México creció 0.5% mensual y 2.4% anual en julio de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el viernes 11 de septiembre. El avance corresponde al conjunto de actividades secundarias a escala nacional y representa el segundo mes consecutivo de crecimiento, después del aumento de 0.2% registrado en junio. La construcción y las industrias manufactureras encabezaron el resultado, mientras la minería cayó 1.8% frente al mes previo.
El dato es positivo, pero no equivale todavía a una recuperación amplia de la industria. La lectura ejecutiva es más selectiva: hay sectores que están reactivando pedidos, obras e inversión, mientras otros siguen expuestos a menores volúmenes, restricciones de capacidad o incertidumbre externa. Para los directivos, la pregunta no es sólo si subió el indicador, sino qué ramas están generando el avance y si pueden sostenerlo durante el segundo semestre.
En breve
- El IMAI avanzó 0.5% mensual en julio y acumuló dos meses de crecimiento.
- Construcción y manufacturas impulsaron el repunte: aumentaron 0.9% y 0.7%, respectivamente, frente a junio.
- La recuperación es desigual: la minería retrocedió 1.8% mensual y el componente de electricidad, agua y gas no cambió.
Construcción: el principal motor del resultado
La construcción fue el componente con mayor crecimiento mensual, con un alza de 0.9% en julio. En la comparación anual, avanzó 6.7%, muy por encima del crecimiento de las manufacturas y de la energía. El resultado estuvo relacionado con el desempeño de la edificación y los trabajos especializados, de acuerdo con la información reportada a partir del IMAI.
Para las empresas, este comportamiento puede traducirse en mayor actividad para contratistas, proveedores de materiales, servicios de ingeniería, instalaciones eléctricas, sistemas de climatización y operadores logísticos. Sin embargo, conviene distinguir entre una expansión sostenida de la inversión productiva y un repunte puntual de proyectos. La construcción puede elevar el indicador con obras de infraestructura, ampliaciones industriales o desarrollos inmobiliarios, pero la continuidad dependerá de permisos, financiamiento, disponibilidad de energía y ejecución presupuestal.
El impulso también conecta con la expansión de infraestructura digital. México mantiene interés de operadores de centros de datos y proveedores de servicios en la nube, pero el crecimiento de ese mercado exige suelo industrial, conectividad, suministro eléctrico y capacidad de red. Un análisis de Data Center Dynamics identifica precisamente la disponibilidad de energía y conexión como condiciones críticas para que los nuevos proyectos pasen de los anuncios a la operación. ([datacenterdynamics.com](https://www.datacenterdynamics.com/es/noticias/m%C3%A9xico-prev%C3%A9-atraer-82500-millones-de-d%C3%B3lares-en-centros-de-datos/?utm_source=openai))
Manufactura: una señal positiva, todavía acotada
Las industrias manufactureras crecieron 0.7% mensual en julio y 1.3% anual. El avance importa porque la manufactura es el vínculo más directo entre la actividad industrial mexicana, la inversión extranjera y las cadenas de exportación hacia Estados Unidos.
El repunte no parece uniforme entre todas las ramas. La información difundida sobre el IMAI señala una mayor actividad en la fabricación de equipos de computación, comunicación y medición, así como en otros componentes y accesorios electrónicos. Este comportamiento es consistente con la demanda asociada a centros de datos, automatización, telecomunicaciones y servicios digitales, aunque no debe confundirse con una expansión generalizada de toda la manufactura.
Para los dueños y directivos, la oportunidad está en los proveedores que pueden integrarse a cadenas de mayor contenido tecnológico: gabinetes, cableado, sistemas de energía, componentes eléctricos, equipos de enfriamiento, manufactura de precisión, software industrial y servicios de mantenimiento. La exigencia, no obstante, es mayor que la de una proveeduría tradicional: se requieren certificaciones, trazabilidad, entregas just in time, capacidad de escalar y cumplimiento de reglas de origen.
La revisión del Tratado entre México, Estados Unidos y Canadá añade un elemento de incertidumbre. La Secretaría de Economía informó que las conversaciones incluyen reglas de origen para sectores como automotriz, acero y aluminio, además de seguridad económica e integración productiva regional. Para las compañías manufactureras, esto puede abrir espacio a proveedores mexicanos, pero también elevar los requisitos de contenido regional y documentación. ([gob.mx](https://www.gob.mx/se/prensa/mexico-y-estados-unidos-concluyen-con-saldo-positivo-la-primera-ronda-formal-de-la-revision-del-t-mec?idiom=es-MX&utm_source=openai))
Minería y energía muestran los límites del repunte
La minería fue el contrapeso del resultado de julio: disminuyó 1.8% mensual. En términos anuales, el sector todavía mostró crecimiento, pero la caída de un mes a otro revela que la recuperación no avanza al mismo ritmo en las actividades extractivas. La minería también enfrenta una combinación de factores operativos, precios internacionales, permisos, disponibilidad de infraestructura y demanda industrial.
El retroceso merece atención porque los minerales son insumos para la construcción, la industria eléctrica, la fabricación de maquinaria y algunas cadenas vinculadas con la transición energética. Además, México y Estados Unidos comenzaron trabajos para fortalecer la resiliencia de las cadenas de suministro de minerales críticos, según un plan de acción de la Secretaría de Economía. Esa agenda puede generar oportunidades de procesamiento y manufactura, pero sus resultados dependen de inversión, regulación y capacidad logística. ([gob.mx](https://www.gob.mx/se/acciones-y-programas/plan-de-accion-estados-unidos-mexico-sobre-minerales-criticos-418716?utm_source=openai))
El componente de generación, transmisión y distribución de electricidad, junto con el suministro de agua y gas natural por ductos, no tuvo variación mensual. En la comparación anual avanzó 1.6%, de acuerdo con la información reportada sobre el indicador. La combinación de crecimiento anual y estancamiento mensual sugiere que la oferta de servicios esenciales acompaña la actividad, pero todavía no muestra una aceleración suficiente para convertirse en un motor autónomo.
Qué deben vigilar las empresas en el segundo semestre
El primer indicador es la persistencia de la construcción. Si las obras continúan creciendo, podrían sostener la demanda de materiales, maquinaria, transporte especializado y servicios profesionales. Si el avance se concentra en pocos proyectos, el efecto podría diluirse rápidamente.
El segundo es la profundidad del repunte manufacturero. Las empresas deben observar si el crecimiento se extiende desde la electrónica hacia maquinaria, equipo de transporte, productos metálicos, químicos y proveedores nacionales. Una recuperación apoyada sólo en algunos subsectores tecnológicos sería valiosa, pero insuficiente para reactivar de forma amplia el empleo industrial y la inversión.
El tercer indicador es la energía. Los centros de datos, las plantas exportadoras y los nuevos parques industriales requieren suministro confiable, capacidad de transmisión y tiempos previsibles de conexión. Sin esa infraestructura, la construcción puede avanzar más rápido que la puesta en marcha de las operaciones.
Por último, está el frente comercial. La Secretaría de Economía sostiene que México y Estados Unidos buscan fortalecer la integración productiva de América del Norte, pero la revisión del T-MEC puede modificar incentivos, costos y requisitos para las cadenas exportadoras. Por eso, las decisiones de inversión deberían incorporar escenarios de reglas de origen, aranceles, contenido regional y diversificación de clientes.
En suma, la actividad industrial México julio 2026 ofrece una señal de estabilización, no una confirmación de recuperación general. El avance de 0.5% mensual es relevante porque revierte parte de la debilidad observada en mayo, pero el desempeño está concentrado en construcción y algunas ramas manufactureras. Para convertir el repunte estadístico en expansión sostenible, México necesita que la inversión productiva, la energía, la minería y la proveeduría nacional avancen al mismo tiempo.
Fuentes consultadas
- INEGI, publicación del Indicador Mensual de la Actividad Industrial correspondiente a julio de 2026.
- La Jornada, reporte sobre el crecimiento industrial de julio de 2026.
- Secretaría de Economía, primera ronda formal de revisión del T-MEC.
- Secretaría de Economía, plan de acción México-Estados Unidos sobre minerales críticos.
- Data Center Dynamics, perspectivas para la infraestructura de centros de datos en México.
About The Author