El Presupuesto 2027 avanzó en lo general, mientras las reservas y las reasignaciones continuaban bajo discusión.
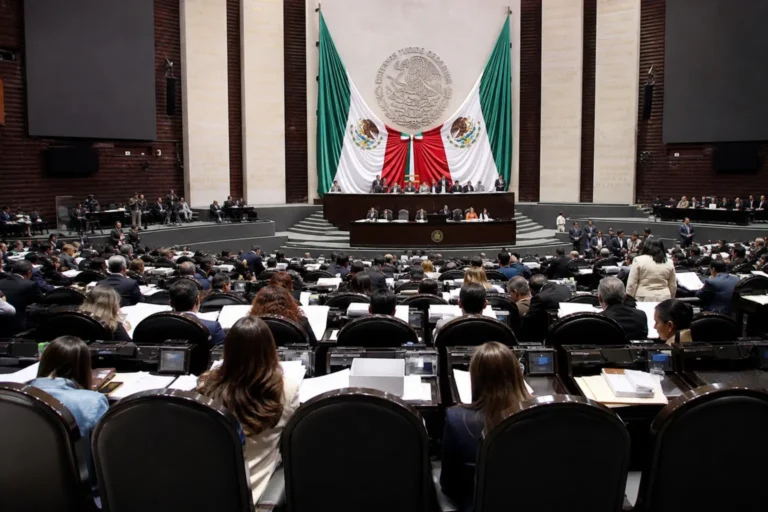
El avance del Presupuesto de Egresos de la Federación 2027 deja una señal relevante para empresas y gobiernos locales: el espacio para abrir nuevos proyectos será más estrecho porque el costo financiero de la deuda se acerca a 1.57 billones de pesos y supera la bolsa de inversión reportada para el próximo año. La Cámara de Diputados aprobó el 9 de noviembre, con 372 votos a favor, 102 en contra y ninguna abstención, el dictamen en lo general y los artículos y anexos no reservados.
El trámite, sin embargo, no había concluido. La discusión de las reservas fue programada para reanudarse el martes 10 de noviembre, por lo que las cifras de reasignación deben leerse como parte del dictamen discutido y no como un presupuesto plenamente promulgado. La fecha límite constitucional para que la Cámara apruebe el gasto es el 15 de noviembre.
El dato que cambia la lectura: pagar deuda costará más que invertir
El dictamen contempla un gasto neto total de 10.636 billones de pesos. De acuerdo con la información difundida durante el proceso legislativo y con el análisis de Expansión, más de 80% del gasto —alrededor de 8.53 billones— está comprometido en obligaciones como intereses de la deuda, pensiones, jubilaciones y transferencias federales a estados y municipios.
Dentro de ese bloque, el costo financiero ronda 1.57 billones de pesos. Expansión reportó que el monto equivaldría aproximadamente a 4% del PIB y representaría la proporción más alta desde 1990. El mismo análisis señaló que el pago de intereses sería mayor al gasto previsto para inversión en obra pública, calculado en alrededor de 2.6% del PIB.
La Cámara de Diputados también informó que el proyecto considera recursos de inversión por 1.1336 billones de pesos. Bajo esa referencia, el costo de la deuda supera en aproximadamente 436 mil millones de pesos la bolsa de inversión. No significa que cada peso de ambas categorías tenga el mismo destino contable, pero sí ofrece una medida del dilema para la administración pública: una parte creciente de los recursos se dirige a obligaciones acumuladas antes de que puedan financiarse nuevas capacidades productivas.
Para los directivos, la consecuencia es concreta. Los proveedores que dependen de contratos públicos deberán evaluar no sólo el monto anunciado, sino la disponibilidad efectiva, los calendarios de ministración, las reglas de operación y la posibilidad de ajustes durante el ejercicio. Un presupuesto amplio en términos nominales no garantiza el mismo ritmo de pagos ni la ejecución completa de los proyectos.
Reasignaciones: más prioridades, sin una bolsa adicional
El cambio más visible fue la reducción de 6 mil millones de pesos al presupuesto del Instituto Nacional Electoral. La reasignación se distribuyó, según lo reportado por la Cámara y Expansión, entre educación, medio ambiente, aviación civil, búsqueda de personas, bienestar de las mujeres, atención infantil y promoción turística.
- 3 mil millones de pesos para el programa La Escuela es Nuestra.
- 1 mil millones para la Secretaría de Medio Ambiente y Recursos Naturales.
- 700 millones para la Agencia Federal de Aviación Civil, destinados a fortalecer seguridad y supervisión.
- 300 millones para la Comisión de Búsqueda de Personas.
- 618 millones para Centros de Desarrollo Infantil.
- 362 millones para el Programa de Atención Integral para el Bienestar de las Mujeres.
- 20 millones para promoción turística.
La lectura ejecutiva de este movimiento es distinta a la suma de sus partidas. No se trata de recursos nuevos, sino de una decisión sobre qué instituciones y programas tendrán prioridad dentro de un espacio fiscal limitado. Para el INE, el ajuste puede obligar a revisar calendarios, adquisiciones y proyectos operativos. Para los sectores receptores, el reto será demostrar capacidad de ejecución y evitar que una reasignación aprobada termine como subejercicio.
En educación, medio ambiente y búsqueda de personas, el efecto dependerá de la velocidad con la que se liberen los recursos y de si las dependencias cuentan con proyectos listos para ejercerlos. Para empresas proveedoras, el anuncio puede abrir oportunidades, pero no sustituye la revisión de convocatorias, reglas de contratación y padrones de beneficiarios.
Jalisco concentra una decisión de infraestructura con alto costo político
El dictamen incorporó además una reasignación de 6.5 mil millones de pesos para obras hidráulicas en Jalisco. El destino señalado incluye el inicio de los acueductos Calderón-San Gaspar y el acueducto sustituto Chapala-Guadalajara.
La partida tiene relevancia empresarial porque vincula presupuesto federal, seguridad hídrica y continuidad operativa en la zona metropolitana de Guadalajara. Para industrias, desarrolladores, operadores logísticos y municipios, la disponibilidad de agua es una variable de localización y de riesgo, no sólo una política social. Una obra hidráulica ejecutada a tiempo puede reducir restricciones futuras; una obra retrasada puede elevar costos de operación y prolongar la incertidumbre sobre nuevas inversiones.
El monto también enfrentó cuestionamientos durante el debate. La oposición sostuvo que sería insuficiente frente a las necesidades de abasto de Guadalajara. Esa diferencia muestra que el anuncio presupuestario no equivale a una solución terminada: todavía deberán definirse proyectos ejecutivos, contratos, permisos, supervisión, calendario de obra y mecanismos de coordinación entre federación, estado y municipios.
El escenario para empresas constructoras y de ingeniería será, por tanto, de oportunidad condicionada. El atractivo de la bolsa dependerá de la madurez técnica de los proyectos y de la capacidad institucional para convertir la reasignación en licitaciones y avances físicos verificables.
Qué deben vigilar los líderes durante el cierre legislativo
El primer punto es distinguir entre lo que ya fue aprobado y lo que seguía sujeto a reserva al cierre de la sesión del 9 de noviembre. La votación validó el dictamen en lo general y los artículos y anexos no reservados, pero el detalle de las modificaciones podía cambiar durante la discusión en lo particular.
- Revisar el texto final y sus anexos. Las cifras anunciadas para el INE, Jalisco y los programas sectoriales deben contrastarse con la versión definitiva del decreto.
- Identificar el calendario de ejecución. Para proveedores y contratistas, el riesgo no termina con la aprobación: importa cuándo se comprometen, devengan y pagan los recursos.
- Medir exposición a gasto no programable. El peso de deuda, pensiones y transferencias limita la capacidad de ampliar programas si caen los ingresos o suben las tasas de interés.
- Preparar escenarios de contratación. Las empresas que venden al gobierno deberían trabajar con escenarios de aprobación, retraso y subejercicio, especialmente en infraestructura y servicios regulados.
La combinación de deuda elevada y reasignaciones selectivas sugiere que 2027 no será un año de expansión presupuestaria uniforme. Habrá sectores favorecidos por decisiones políticas concretas, como agua, educación ambiental, aviación civil y algunos programas sociales, pero el conjunto del gasto conservará una estructura rígida.
La conclusión para los directivos es prospectiva: el presupuesto deberá analizarse como una cartera de compromisos, no como una sola cifra. Si el costo financiero mantiene su trayectoria y más de cuatro quintas partes del gasto permanecen comprometidas, la ventaja competitiva estará en anticipar qué proyectos tienen respaldo multianual, cuáles cuentan con reglas claras y cuáles dependen de reservas todavía sujetas a negociación. La aprobación definitiva será apenas el inicio de la competencia por ejecutar los recursos.
Fuentes consultadas
- Sistema de Información Legislativa de la Secretaría de Gobernación, sesión de la Cámara de Diputados del 9 de noviembre de 2026.
- Canal del Congreso, información sobre el dictamen del PEF 2027 y sus montos de inversión.
- Expansión, análisis del costo financiero, obligaciones presupuestarias y reasignaciones.
About The Author