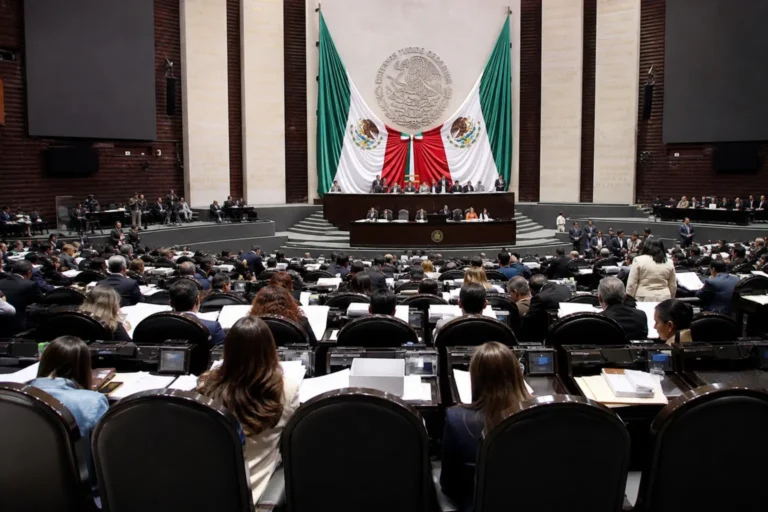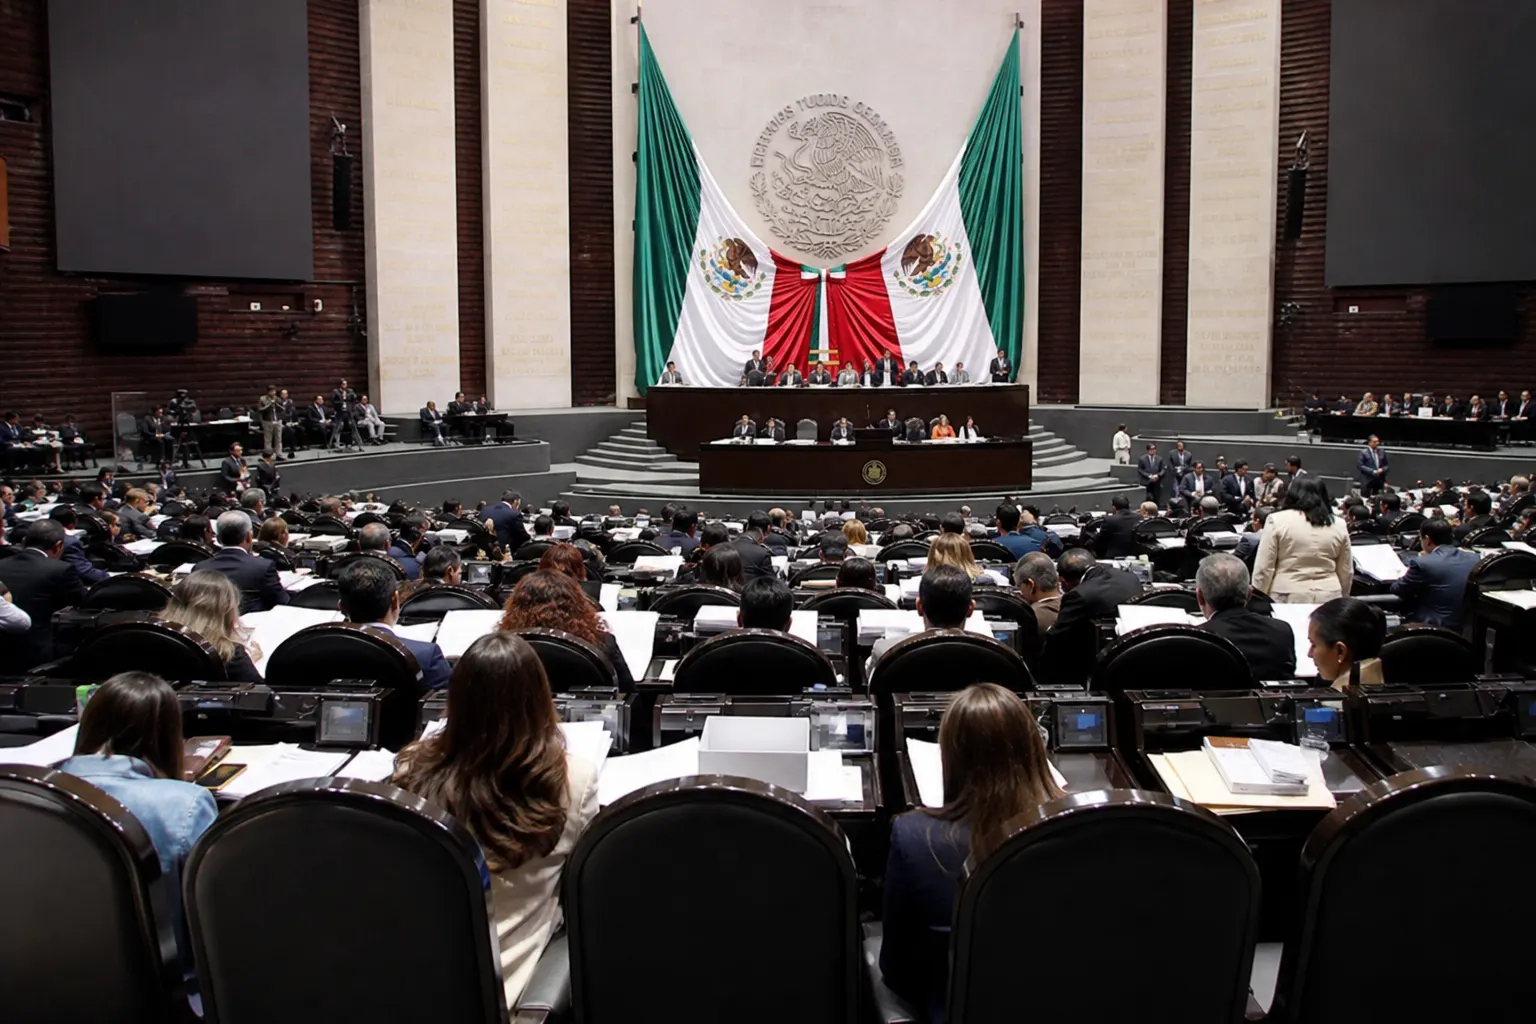
La Cámara de Diputados discute las reasignaciones del presupuesto federal para 2027.
El debate del Presupuesto de Egresos de la Federación (PEF) 2027 comenzó este lunes 9 de noviembre con una consecuencia inmediata para empresas, gobiernos estatales y directivos: todavía no está definido el reparto final de los 10 billones 636 mil 488.1 millones de pesos que contempla el dictamen aprobado en comisión. El monto puede modificarse durante la discusión en el Pleno, especialmente en inversión, organismos autónomos, Poder Judicial y transferencias públicas.
Para quienes toman decisiones, la lectura relevante no es únicamente si el presupuesto crecerá. El proyecto plantea un aumento nominal de 442 mil 804.4 millones de pesos frente al presupuesto de 2026, pero el crecimiento real estimado es de 1.3 por ciento. La pregunta operativa es dónde se concentrará ese incremento y qué partidas podrían financiarlo mediante reasignaciones.
El monto global no cuenta toda la historia
La Comisión de Presupuesto y Cuenta Pública aprobó el dictamen en lo general el 6 de noviembre, con 33 votos a favor y 12 en contra. Ese documento funciona como la base de negociación que ahora llega al Pleno, no como el presupuesto definitivo para el ejercicio fiscal 2027.
El proyecto considera un billón 133 mil 613.2 millones de pesos para inversión y más de un billón 25 mil 400 millones para programas sociales. También prevé un gasto federalizado de 3 billones 48 mil 223.2 millones de pesos, una cifra de particular interés para empresas proveedoras de gobiernos locales y para los estados que dependen de transferencias federales para sostener obra, servicios y operación administrativa.
En términos ejecutivos, estos bloques tienen efectos distintos. Los programas sociales pueden sostener consumo y demanda en determinados segmentos, pero su ejecución depende de reglas, padrones y calendarios de pago. La inversión, en cambio, puede activar contratos de obra, adquisiciones, servicios de ingeniería, logística y mantenimiento, aunque también es el rubro más expuesto a ajustes cuando los legisladores buscan liberar recursos para otras prioridades.
El dictamen incorpora además dos anexos transversales: uno de Movilidad y Seguridad Vial, con 175 mil 45.5 millones de pesos, y otro de Diversidad Sexual y de Género, con 43 mil 369.4 millones. Para seguridad se contemplan 75 mil 671.1 millones. La relevancia empresarial de estas partidas dependerá menos de su anuncio general que de la desagregación por dependencia, programa, entidad federativa y calendario de ejercicio.
La negociación se concentrará en los rubros con mayor efecto institucional
La discusión del Pleno tendrá como punto sensible el financiamiento de los organismos autónomos y del Poder Judicial. La Razón reportó que entre los temas previstos se encuentra el posible recorte al Instituto Nacional Electoral y la autonomía presupuestaria del Poder Judicial. El Canal del Congreso también registró cuestionamientos de la oposición sobre la reducción de recursos para órganos autónomos y sobre la inversión en infraestructura.
Es importante separar las posiciones políticas de los datos consolidados. Hasta el inicio de la sesión, los ajustes definitivos todavía no estaban aprobados. Por ello, cualquier cifra atribuida a un recorte específico debe tratarse como una propuesta, una reserva o una postura partidista, no como una asignación final.
Otro elemento de presión es el financiamiento. Durante la discusión en comisión, el PAN cuestionó que el presupuesto dependa de manera importante de la deuda pública y señaló una previsión de 1.7 billones de pesos. Para los directivos, esto abre una variable de seguimiento sobre el costo financiero, el espacio fiscal disponible y la capacidad del gobierno para sostener proyectos multianuales. No implica por sí mismo un cambio inmediato en las condiciones de crédito de las empresas, pero sí afecta el entorno en el que se programan compras públicas, infraestructura y pagos gubernamentales.
También está en juego el equilibrio entre gasto social, inversión y operación institucional. Si se protegen programas sociales y se reducen partidas de inversión, el presupuesto puede mantener transferencias de corto plazo, pero limitar proyectos que generan contratos y capacidad productiva. Si las reasignaciones fortalecen infraestructura, los beneficios para proveedores pueden ser mayores, aunque con una posible reducción en otros ramos. El resultado dependerá del origen de cada peso reasignado.
Qué deben vigilar las empresas antes de cerrar sus planes de 2027
La primera señal será el tamaño y la composición de las reservas aceptadas durante el debate. No basta con identificar qué dependencia recibe más recursos: hay que revisar si el aumento se dirige a gasto corriente, subsidios, inversión física, servicios personales o transferencias a estados y municipios.
- Proveedores del sector público: deberán esperar la versión aprobada y, posteriormente, la calendarización del gasto antes de asumir volúmenes de contratación para 2027.
- Empresas de infraestructura: deben seguir las partidas de inversión y los proyectos estratégicos, pero también confirmar si los recursos están etiquetados o sujetos a convenios posteriores.
- Firmas con exposición regional: deben revisar el gasto federalizado y las participaciones, porque la disponibilidad de recursos para estados y municipios puede alterar licitaciones, pagos y proyectos locales.
- Directivos financieros: conviene modelar escenarios con distintos ritmos de ejecución, especialmente si el presupuesto aprobado mantiene el monto global, pero cambia la distribución sectorial.
- Empresas reguladas o dependientes de organismos públicos: deben monitorear las asignaciones al Poder Judicial, organismos autónomos y entidades con funciones de supervisión, justicia electoral o regulación.
La decisión más prudente es no convertir el dictamen en comisión en una certeza comercial. El documento ofrece una referencia útil para construir escenarios, pero los contratos, convocatorias y calendarios de gasto dependerán de la aprobación final y de las reglas de ejecución que emitan las dependencias.
El calendario reduce el margen para corregir expectativas
La Cámara de Diputados tiene la facultad exclusiva de aprobar el Presupuesto de Egresos. El artículo 74 constitucional establece que debe hacerlo a más tardar el 15 de noviembre. Eso deja una ventana corta para discutir reservas, votar modificaciones y cerrar el decreto.
El proceso puede avanzar con sesiones prolongadas y negociaciones entre grupos parlamentarios. El presidente de la Mesa Directiva, Raúl Bolaños-Cacho Cué, llamó a mantener un debate profesional y a separar la discusión presupuestal de la competencia electoral, de acuerdo con La Razón. Su llamado refleja la necesidad de construir acuerdos en un calendario que no permite posponer indefinidamente la decisión.
Para los equipos directivos, el calendario tiene dos consecuencias. La primera es que las proyecciones de ventas vinculadas al gobierno no deberían fijarse sólo con base en el monto total de 10.6 billones de pesos. La segunda es que las áreas de estrategia, finanzas y asuntos públicos tendrán que comparar tres documentos: el dictamen aprobado en comisión, el decreto que vote el Pleno y la información posterior de distribución y calendarización.
El presupuesto final será una señal sobre la prioridad que el gobierno y la Cámara otorguen a inversión, programas sociales, seguridad, transferencias territoriales y autonomía institucional. La diferencia entre una partida aprobada y una partida efectivamente ejercida será determinante para medir oportunidades reales de negocio y no sólo expectativas políticas.
La decisión que viene definirá el entorno de ejecución
El debate del PEF 2027 no se resolverá únicamente con la aprobación de una cifra histórica. Su impacto dependerá de las reasignaciones y de la capacidad de convertirlas en contratos, obras, servicios y transferencias efectivamente ejercidas durante el año.
El escenario base para los directivos es mantener abiertos sus planes hasta conocer el decreto final. El escenario favorable para proveedores de inversión sería una protección de infraestructura y gasto federalizado; el escenario más restrictivo implicaría que una parte relevante del margen se dirija a gasto social, operación o compromisos financieros. En ambos casos, la variable decisiva será la ejecución.
La votación prevista antes del 15 de noviembre permitirá pasar de la discusión política a una primera lectura empresarial: qué sectores tendrán presupuesto, qué entidades contarán con capacidad de compra y qué proyectos podrán sostenerse durante 2027. Hasta entonces, el monto global es una referencia; la distribución será la verdadera decisión.
Fuentes consultadas
- Canal del Congreso, Comisión de Presupuesto de Cámara de Diputados aprueba en lo general PEF 2027, 6 de noviembre de 2026.
- Secretaría de Hacienda y Crédito Público, Infografía del Proyecto de Presupuesto de Egresos de la Federación 2027, 9 de noviembre de 2026.
- La Razón de México, Cámara de Diputados inicia debate del PEF este lunes, 9 de noviembre de 2026.
- Cámara de Diputados, artículo 74, fracción IV, de la Constitución Política de los Estados Unidos Mexicanos.
About The Author