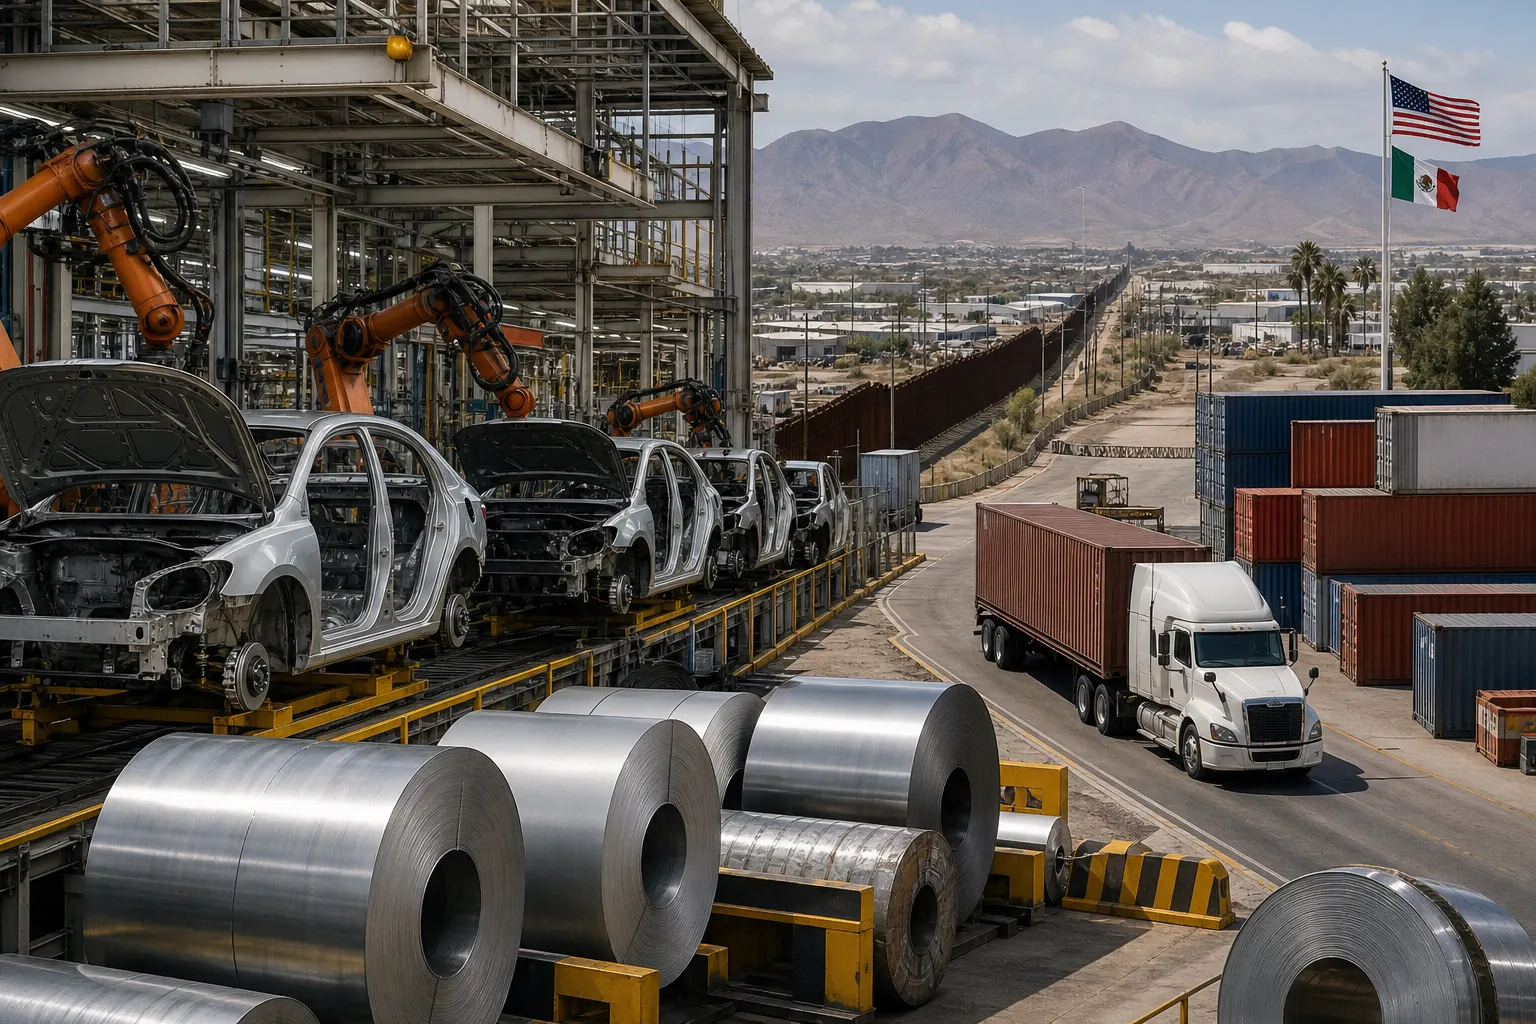
Los sectores automotriz, acerero y del aluminio concentran los pendientes de la negociación comercial entre México y Estados Unidos.
Para las empresas mexicanas que exportan a Estados Unidos, el mensaje del 20 de octubre todavía no equivale a una reducción de costos. La presidenta Claudia Sheinbaum afirmó que México está muy cerca de alcanzar un acuerdo comercial con Washington, mientras el secretario de Economía, Marcelo Ebrard, informó al Senado que continúan las conversaciones para reducir los gravámenes que afectan a las industrias automotriz, acerera y del aluminio.
La consecuencia inmediata para los directivos es más prudente que celebratoria: no se anunció la firma de un acuerdo definitivo, no se publicó una nueva proclamación arancelaria y las reglas aduaneras vigentes no cambiaron. El acercamiento puede mejorar las expectativas de inversión, pero todavía no permite presupuestar una baja arancelaria ni modificar contratos con base en un beneficio que aún no tiene efecto jurídico.
El punto central del acuerdo comercial México-Estados Unidos de octubre de 2026 es, por ahora, una negociación avanzada con pendientes sectoriales. La diferencia entre ambas etapas será determinante para las decisiones de manufactura, compras, precios y logística transfronteriza.
El avance político aún no es una ventaja aduanera
La Presidencia mexicana ha descrito una ruta de progreso desde septiembre. El 18 de septiembre, Sheinbaum informó que existían avances y algunos entendimientos, pero aclaró que no habría un anuncio formal hasta contar con un acuerdo final. El 13 de octubre volvió a señalar que las conversaciones tenían avances, aunque México y Estados Unidos todavía no se habían puesto completamente de acuerdo.
El 20 de octubre, la mandataria elevó el tono de la expectativa al afirmar que ambos países estaban muy cerca de un acuerdo. Sin embargo, también identificó el núcleo de la disputa: reducir al máximo las tarifas aplicadas a vehículos, acero y aluminio y evitar nuevos aranceles. Esa precisión es relevante para el sector privado porque confirma que la negociación no ha cerrado la brecha sobre los gravámenes que más afectan a las cadenas industriales integradas de América del Norte.
El Canal del Congreso reportó ese mismo día que Ebrard colocó como prioridad la reducción de los aranceles aplicados bajo la Sección 232 de Estados Unidos y que el Senado recibió información sobre la revisión del T-MEC. La Oficina del Representante Comercial de Estados Unidos, por su parte, había establecido desde julio que las conversaciones bilaterales abordarían automóviles, acero, aluminio, reglas de origen, seguridad económica, trabajo y agricultura. ([canaldelcongreso.gob.mx](https://www.canaldelcongreso.gob.mx/noticias/10327?utm_source=openai))
Qué sigue vigente para los exportadores mexicanos
La referencia operativa para las compañías no es la declaración pública, sino la norma que aplica en la aduana estadounidense. En materia automotriz, Estados Unidos mantiene un arancel adicional de 25% para vehículos y ciertas autopartes, con mecanismos diferenciados para mercancías que cumplen las reglas de origen del T-MEC. En esos casos, el gravamen puede calcularse sobre el contenido no estadounidense, de acuerdo con las disposiciones y certificaciones aplicables.
Para las mercancías que no califican como originarias bajo el T-MEC, la Casa Blanca mantiene un arancel de 25% sobre bienes de México y Canadá que no cumplen las reglas de origen. En consecuencia, la elegibilidad bajo el tratado sigue siendo un factor de costo central: una empresa puede conservar acceso preferencial si acredita el origen, mientras otra operación similar puede enfrentar una carga adicional por utilizar insumos de terceros países o incumplir los requisitos documentales. ([whitehouse.gov](https://www.whitehouse.gov/fact-sheets/2025/03/fact-sheet-president-donald-j-trump-adjusts-tariffs-on-canada-and-mexico-to-minimize-disruption-to-the-automotive-industry/?utm_source=openai))
En acero y aluminio, las medidas de la Sección 232 también permanecen activas. La proclamación estadounidense de junio de 2026 estableció una tasa adicional de 25% para determinados artículos y productos derivados. Para productos de México que califican para el trato preferencial del T-MEC, el gravamen se aplica al contenido no estadounidense, con una tasa efectiva mínima prevista en la propia medida. Esto significa que el beneficio no es una exención general y depende de la clasificación, el origen y la composición del producto. ([whitehouse.gov](https://www.whitehouse.gov/presidential-actions/2026/06/further-adjusting-the-tariff-regimes-for-imports-of-aluminum-steel-and-copper-into-the-united-states/?utm_source=openai))
Por ello, decir que México está cerca de un acuerdo no permite concluir que los aranceles ya bajaron, que los exportadores recuperaron el acceso libre de cargas o que las empresas pueden dejar de provisionar el costo. Cualquier cambio tendría que materializarse mediante una decisión formal de Estados Unidos, instrucciones de aplicación aduanera y, cuando corresponda, ajustes documentales para los importadores.
Los tres frentes que concentran el riesgo empresarial
Automotriz: contenido regional y trazabilidad
El sector automotor enfrenta una doble presión. Por un lado, debe cumplir reglas de origen y acreditar el contenido estadounidense, mexicano y canadiense que determina el tratamiento preferencial. Por otro, necesita absorber el impacto de los aranceles sobre vehículos o componentes que no entran plenamente en esos criterios.
Para las armadoras y sus proveedores, el riesgo no se limita al porcentaje nominal del impuesto. También abarca la trazabilidad de partes, la clasificación arancelaria, la documentación del contenido regional y la capacidad de trasladar costos a clientes o distribuidores. Un posible acuerdo podría reducir esa incertidumbre, pero mientras no se publique, la decisión racional es mantener escenarios separados para mercancías originarias y no originarias.
Acero y aluminio: presión sobre costos y contratos
Las empresas metalúrgicas y los fabricantes que utilizan acero o aluminio como insumo enfrentan un problema más amplio que la exportación directa. Los aranceles pueden modificar el precio de componentes, estructuras, maquinaria, envases y bienes intermedios que cruzan varias veces la frontera.
La negociación bilateral también puede afectar la estrategia de compras. Washington ha planteado preocupaciones sobre el origen de los insumos y la participación de terceros países en las cadenas regionales. La Oficina del Representante Comercial estadounidense ha señalado que la revisión busca reforzar las reglas de origen y cerrar vías que, desde su perspectiva, permitirían aprovechar el tratado sin suficiente contenido regional. ([ustr.gov](https://www.ustr.gov/about/policy-offices/press-office/press-releases/2026/july/united-states-and-mexico-convene-mexico-city-third-bilateral-negotiating-round-related-joint-review?utm_source=openai))
Exportaciones fuera del T-MEC
La propia Sheinbaum explicó en una conferencia de julio que los productos exportados fuera del tratado continúan expuestos a aranceles, junto con vehículos, acero y aluminio. Para las empresas, esto convierte la certificación de origen en una decisión estratégica: no basta con producir en México; también se debe demostrar que la mercancía cumple los requisitos que activan la preferencia. ([gob.mx](https://www.gob.mx/presidencia/articulos/version-estenografica-conferencia-de-prensa-de-la-presidenta-claudia-sheinbaum-pardo-del-24-de-julio-de-2026?idiom=es&utm_source=openai))
Qué deben decidir ahora los directivos
El primer paso es evitar comprometer inversiones o precios suponiendo que el acuerdo será firmado en los términos esperados por México. Las áreas de finanzas, comercio exterior y operaciones deberían trabajar con al menos tres escenarios: continuidad de los aranceles actuales, reducción parcial para sectores específicos y eliminación o sustitución de cargas bajo nuevas reglas de origen.
El segundo es auditar la exposición real por producto. La revisión debe incluir fracción arancelaria, país de origen de cada insumo, porcentaje de contenido regional, documentación disponible, proveedor alternativo y costo de una eventual reclasificación. En el caso automotriz, también conviene separar el efecto sobre vehículos terminados del que recae sobre motores, transmisiones, componentes eléctricos y otras autopartes.
El tercero es revisar contratos. Las cláusulas de ajuste por aranceles, cambio de ley, fuerza mayor y modificación de reglas aduaneras pueden determinar quién absorberá el costo si la negociación se prolonga. Para los proveedores mexicanos, una ventaja competitiva inmediata puede estar menos en esperar una exención que en demostrar con precisión el origen y reducir las zonas grises de cumplimiento.
Finalmente, las empresas deben distinguir entre un anuncio conjunto, un acuerdo ejecutivo, una modificación de proclamación y una instrucción operativa de la autoridad aduanera. Cada instrumento produce efectos distintos y requiere tiempos diferentes de implementación.
El escenario que definirá la certidumbre
El acercamiento entre México y Estados Unidos mejora la posibilidad de una salida negociada, pero no resuelve todavía el problema que más importa al sector privado: cuánto pagará cada operación y bajo qué documentación. La próxima señal relevante no será otra declaración de proximidad, sino la publicación de un texto, una orden o una guía que indique qué productos quedan cubiertos, qué tasas cambian, desde cuándo y bajo qué reglas.
Si el entendimiento reduce los aranceles sectoriales sin elevar excesivamente las exigencias de origen, México podría ganar previsibilidad para nuevas inversiones y fortalecer su posición como plataforma manufacturera regional. Si el acuerdo se limita a compromisos políticos o incorpora condiciones difíciles de cumplir, la incertidumbre permanecerá aunque el discurso bilateral sea más favorable.
Para los líderes empresariales, la conclusión prospectiva es clara: el momento exige preparación, no relajación. La oportunidad está en construir cadenas capaces de demostrar origen, ajustar proveedores y responder rápidamente si Washington formaliza una reducción. Hasta entonces, el anuncio de octubre debe tratarse como una señal de negociación avanzada, no como un alivio arancelario vigente.
Fuentes consultadas
- Presidencia de México: avances hacia un posible acuerdo comercial, 18 de septiembre de 2026.
- Presidencia de México: conferencia del 13 de octubre de 2026.
- Canal del Congreso: comparecencia de Marcelo Ebrard ante el Senado, 20 de octubre de 2026.
- Oficina del Representante Comercial de Estados Unidos: agenda de la ronda bilateral sobre la revisión del T-MEC, 17 de julio de 2026.
- Casa Blanca: régimen arancelario para acero, aluminio y cobre, 1 de junio de 2026.
- Casa Blanca: aranceles a automóviles y autopartes y tratamiento bajo el T-MEC.
- La Jornada: declaración de Claudia Sheinbaum del 20 de octubre de 2026.
About The Author