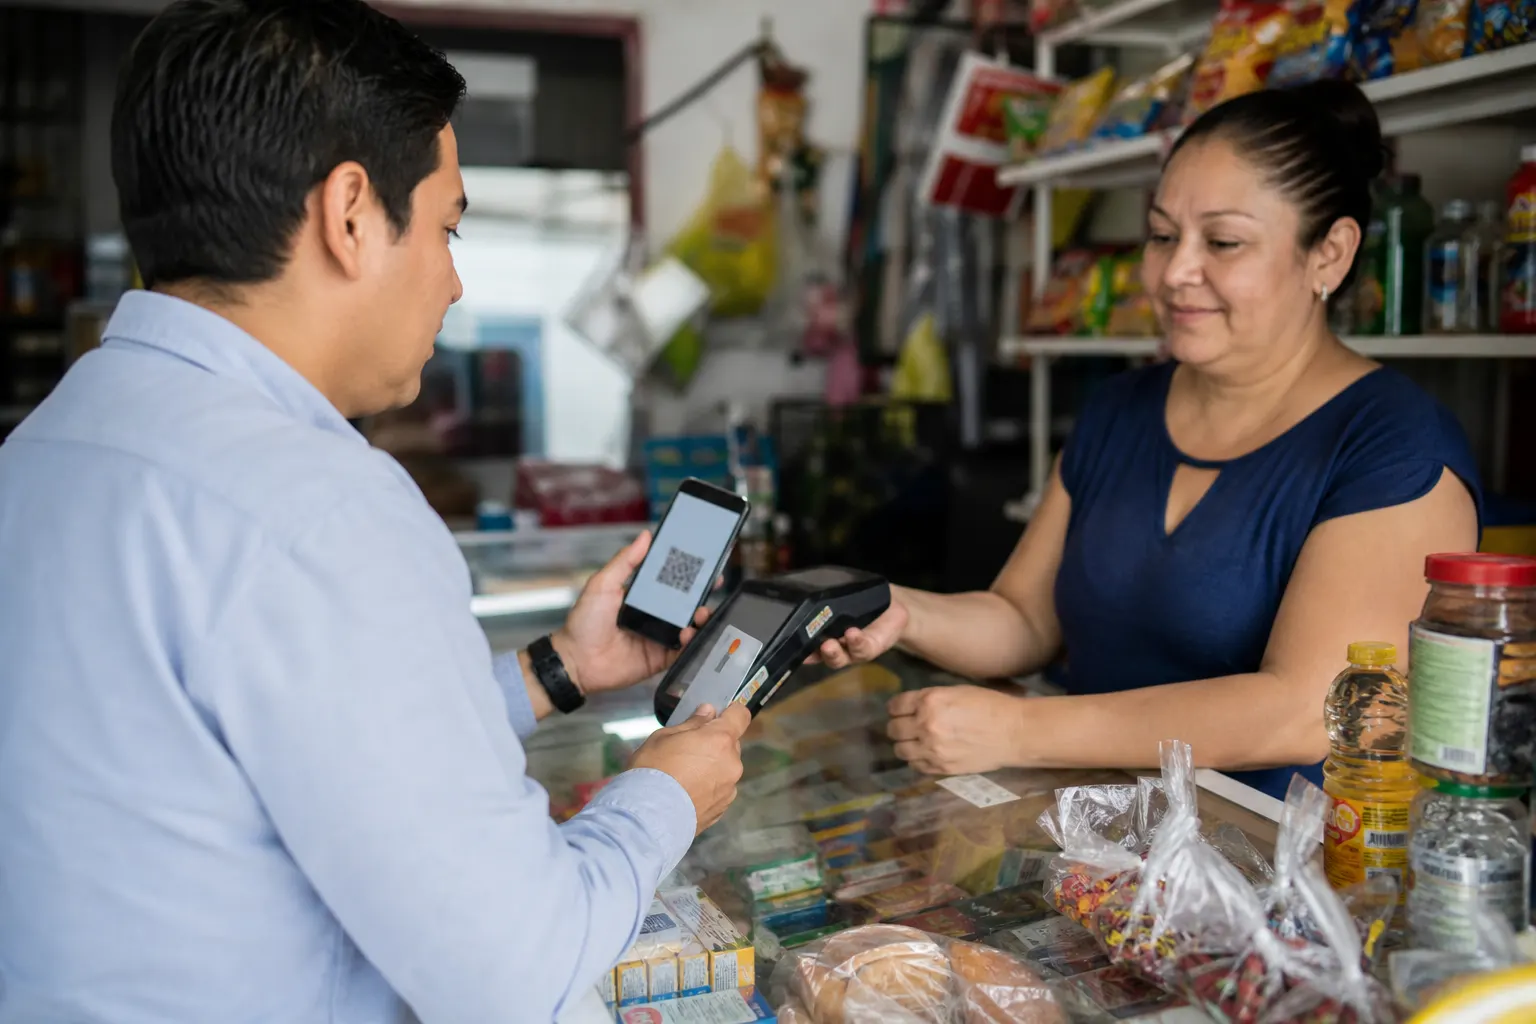
La expansión de los pagos digitales obliga a los comercios a combinar tarjetas, transferencias y códigos QR con controles de conciliación y seguridad.
Entre enero y agosto de 2026, consumidores y empresas realizaron 9 mil 279 millones de operaciones con tarjetas de crédito y débito en México, 19.4% más que en el mismo periodo de 2025, de acuerdo con datos del Banco de México reportados por La Jornada. El crecimiento se registró mientras la Cámara de Diputados aprobó el 6 de octubre el proyecto de Ley de Economía Digital para Pagos Digitales y Electrónicos, una propuesta que busca ampliar el uso de tarjetas, transferencias, códigos QR y otros medios digitales en actividades económicas y servicios públicos.
El dato no sólo refleja una mayor disposición de los consumidores a pagar sin efectivo. También anticipa cambios operativos para empresas, gasolineras, concesionarios carreteros, comercios minoristas y pequeños negocios que deberán decidir qué infraestructura adoptar, cómo controlar sus costos y qué alternativas ofrecer cuando una red bancaria o una conexión móvil fallen.
El crecimiento ya venía de antes
La expansión de los pagos con tarjeta no comenzó en 2026. Durante los primeros ocho meses de 2023 se contabilizaron 5 mil 242 millones de operaciones; en 2024 fueron 6 mil 373 millones; en 2025 llegaron a 7 mil 774 millones, y en 2026 alcanzaron 9 mil 279 millones. En tres años, el volumen aumentó alrededor de 77%.
La serie del Banco de México muestra una aceleración relevante: el número de transacciones creció 22% entre 2023 y 2024, otro 22% entre 2024 y 2025, y 19.4% entre 2025 y 2026. Aunque la tasa anual se moderó ligeramente, el nivel absoluto de operaciones continuó ampliándose con fuerza.
El débito concentra la mayor parte del uso. En el periodo analizado se registraron 6 mil 600 millones de operaciones con tarjetas de débito y 2 mil 679 millones con tarjetas de crédito. Esto equivale aproximadamente a 71% y 29% del total, respectivamente. Para los negocios, la lectura es importante: buena parte de la demanda digital proviene de pagos contra saldos disponibles, no necesariamente de compras financiadas.
Qué sectores concentran la adopción
Las operaciones con tarjeta se concentran en ventas al detalle, supermercados y tiendas departamentales, así como en establecimientos que utilizan agregadores de pagos, entre ellos plataformas y terminales ofrecidas por empresas como Mercado Pago o Clip. También aparecen misceláneas, gasolineras, transporte terrestre de pasajeros, cadenas de comida rápida y farmacias.
Las gasolineras y las casetas de peaje son especialmente relevantes por la intención gubernamental de reducir gradualmente el efectivo en esos sectores. Entre enero y agosto se registraron 586 millones de operaciones con tarjeta en gasolineras y 59 millones en casetas, un total aproximado de 645 millones. Esa cifra representa cerca de 7% de todas las operaciones con tarjeta del periodo, no seis de cada diez. La proporción muestra que son rubros visibles y estratégicos, pero no el principal motor estadístico del crecimiento total.
La diferencia importa para las empresas. La digitalización no se limita a estaciones de servicio o autopistas: el mayor impacto comercial está en la enorme cantidad de transacciones de bajo y mediano valor que ocurren cada día en tiendas, farmacias, restaurantes y negocios de proximidad.
Tarjeta, transferencia, CoDi y DiMo: no son lo mismo
Una tarjeta de débito o crédito opera mediante una red de pagos y normalmente requiere una terminal física o una solución digital de aceptación. El débito descuenta recursos de una cuenta; el crédito utiliza una línea otorgada por una institución financiera. Para el comercio, la tarjeta puede ofrecer una experiencia conocida para el cliente, pero implica considerar comisiones, conciliación, tiempos de disposición, contracargos y riesgos de fraude.
Una transferencia SPEI, en cambio, mueve dinero de una cuenta a otra mediante la aplicación o el portal de una institución financiera. El Banco de México señala que puede instruirse con una CLABE, un número de tarjeta o, en algunos casos, mediante el teléfono celular del beneficiario. Es útil para pagos entre empresas, proveedores, nómina y operaciones de mayor monto, aunque el negocio debe contar con mecanismos para identificar el depósito y vincularlo con la venta.
CoDi es una plataforma del Banco de México que facilita pagos y cobros mediante transferencias electrónicas iniciadas con códigos QR, NFC o mensajes de cobro. Sus operaciones funcionan de manera continua y, según la información del banco central, no generan comisiones adicionales para el usuario del esquema. Para los comercios, una ventaja es que el pago se acepta explícitamente y el abono puede reflejarse de inmediato, lo que reduce el riesgo de contracargos.
DiMo es distinto: no es una red de cobro basada en QR, sino un servicio que permite enviar o recibir transferencias utilizando el número celular vinculado a una cuenta bancaria. Su valor está en simplificar los datos que el cliente necesita proporcionar. Para una empresa, puede ser conveniente en pagos recurrentes, reembolsos o transferencias entre personas y negocios, pero no sustituye por sí solo todos los procesos de una terminal de venta.
El costo de transición recaerá en la operación
Para una gran cadena, incorporar pagos digitales suele formar parte de un proyecto de tecnología, tesorería y experiencia del cliente. Para una tienda pequeña, el cálculo es más estrecho: adquirir o rentar una terminal, pagar conectividad, capacitar al personal, revisar depósitos y atender reclamaciones puede representar una carga considerable.
La alternativa no siempre es comprar una terminal tradicional. Un comercio puede combinar tarjeta, transferencia, CoDi y DiMo, pero cada opción exige controles distintos. Las tarjetas necesitan conciliación con la red adquirente; las transferencias requieren validar que el dinero ingresó realmente; los códigos QR demandan procedimientos contra comprobantes falsos; y todos los canales necesitan respaldo ante fallas de internet, energía o sistemas bancarios.
El Banco de México ha señalado que CoDi puede ayudar a reducir costos de aceptación y evitar contracargos, pero eso no elimina otros gastos: teléfono inteligente, conectividad, software administrativo, facturación, seguridad informática y tiempo de capacitación. La decisión empresarial no debería centrarse sólo en la comisión por transacción, sino en el costo total de operar varios medios de cobro.
La ley abre una nueva etapa, pero aún requiere reglas
El Sistema de Información Legislativa describe que la iniciativa busca promover la adopción de medios de pago electrónicos y digitales, así como que autoridades y proveedores habiliten infraestructura para recibirlos. También contempla excepciones cuando una contingencia impida aceptar pagos digitales.
La iniciativa fue aprobada por la Cámara de Diputados y forma parte del paquete económico para 2027, pero su aplicación completa depende del proceso legislativo restante y de las reglas que emitan las autoridades. La Presidencia ha explicado que la digitalización busca mejorar la seguridad, la eficiencia y la formalización de comercios y productos. El debate empresarial estará en cómo se implementarán las obligaciones, qué sectores serán considerados estratégicos y qué garantías tendrán los usuarios ante fallas o falta de conectividad.
Para los directivos, la señal es clara: los pagos digitales en México dejaron de ser únicamente una tendencia de consumo y se están convirtiendo en una variable de operación, cumplimiento y competitividad. Las empresas que midan desde ahora su mezcla de efectivo, tarjetas y transferencias podrán negociar mejor sus servicios financieros, detectar fugas de ingresos y preparar planes de continuidad antes de que las nuevas reglas eleven la presión sobre el efectivo.
En breve
- Volumen: México registró 9 mil 279 millones de operaciones con tarjetas entre enero y agosto de 2026, 19.4% más que un año antes.
- Preferencia: El débito representó cerca de 71% de las operaciones, frente a 29% del crédito.
- Reto empresarial: La transición exige combinar infraestructura, conciliación, seguridad, conectividad y alternativas para contingencias.
Fuentes consultadas
- La Jornada, “Aumentaron 19.4% los pagos con tarjetas de enero a agosto”, 11 de octubre de 2026.
- Banco de México, Sistema de Información Económica, cuadro CA799 sobre operaciones nacionales con tarjetas.
- Banco de México, información sobre SPEI, CoDi y DiMo.
- Banco de México, información oficial sobre CoDi.
- Sistema de Información Legislativa, iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
- Presidencia de la República, explicación sobre la nueva Ley de Economía Digital.
About The Author