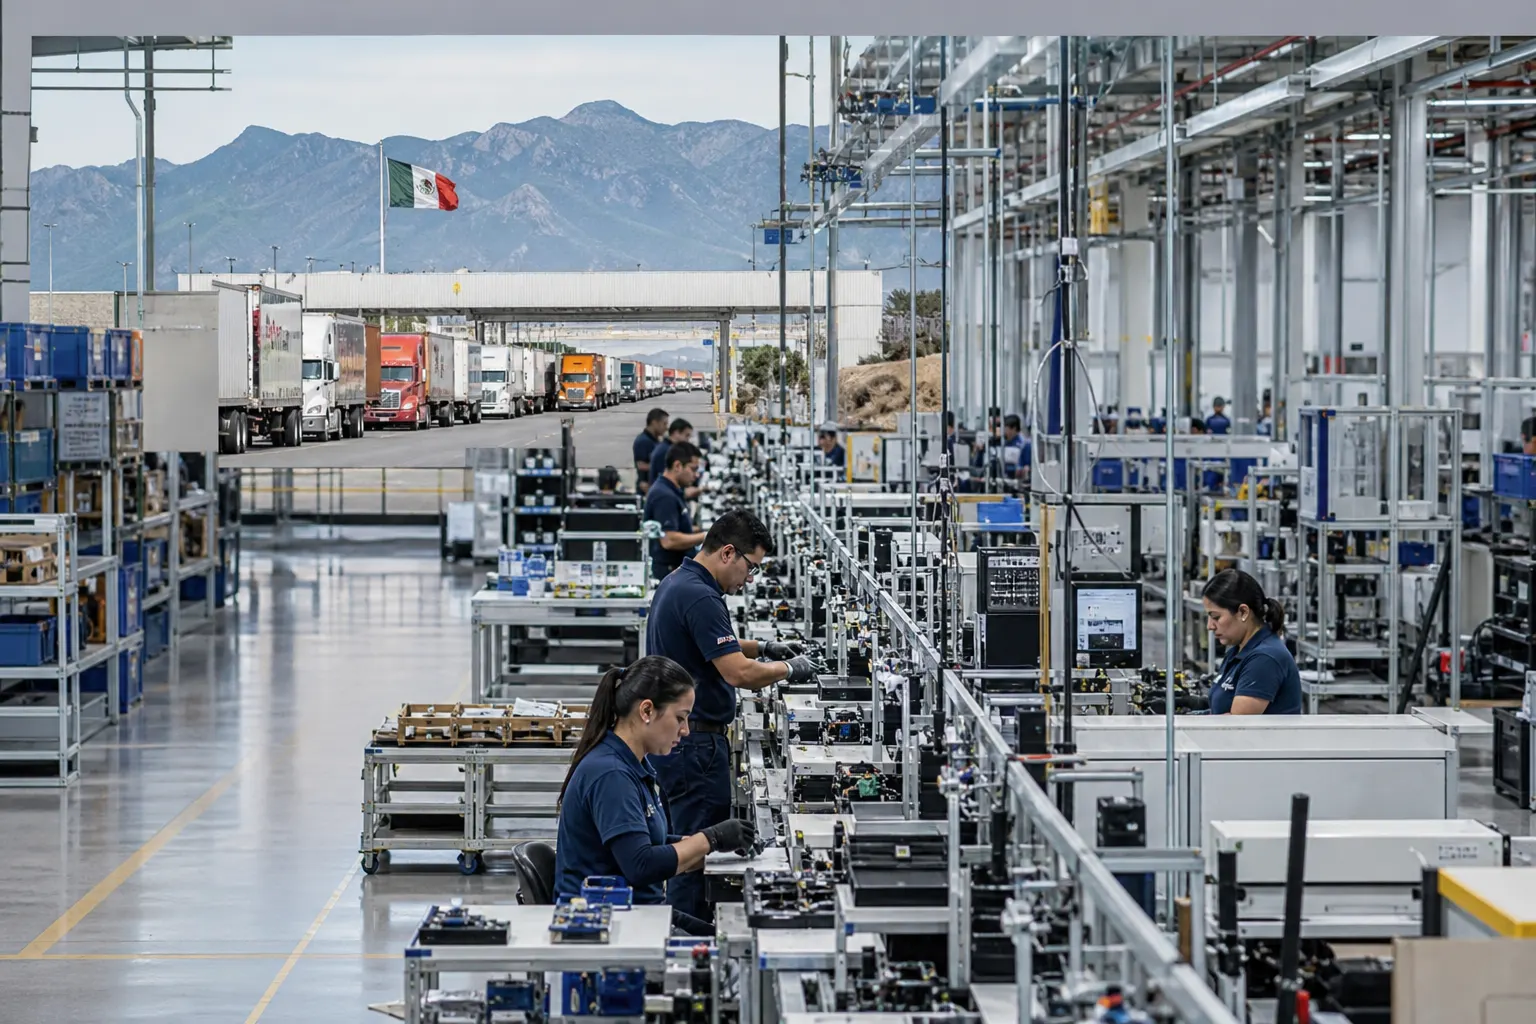
La integración manufacturera entre México y Estados Unidos sostiene el récord comercial, pero exige mayor cumplimiento de reglas regionales.
México se mantuvo como el principal socio comercial de Estados Unidos en agosto de 2026, cuando el intercambio bilateral de bienes alcanzó 94.3 mil millones de dólares, de acuerdo con la Oficina del Censo estadounidense. Las importaciones de Estados Unidos provenientes de México sumaron 60.6 mil millones de dólares, el nivel mensual más alto registrado, mientras que las exportaciones estadounidenses hacia México llegaron a 33.7 mil millones. El resultado se conoció el 6 de octubre de 2026 y corresponde a operaciones registradas en Estados Unidos durante agosto.
Con ese monto, México representó 17.4% del comercio total de bienes de Estados Unidos en el mes, por encima de Canadá, con 66.3 mil millones de dólares y 12.3% del total, y China, con 35.9 mil millones y 6.6%. El dato no sólo tiene valor simbólico para la relación bilateral: confirma que las compañías instaladas en México siguen ocupando un lugar central en las cadenas de suministro que abastecen al mercado estadounidense.
En breve
- Récord mensual: las compras estadounidenses de bienes mexicanos fueron de 60.6 mil millones de dólares en agosto.
- Primer lugar: México concentró 17.4% del comercio total de bienes de Estados Unidos, frente a 12.3% de Canadá y 6.6% de China.
- Lectura empresarial: el crecimiento beneficia a manufacturas, electrónica y maquinaria, pero aumenta la exposición a cambios arancelarios y a revisiones de contenido regional.
El récord no significa que todos los sectores estén creciendo igual
La lectura más útil para las empresas mexicanas consiste en separar el aumento del comercio agregado de la evolución de cada industria. Los datos de la balanza comercial de mercancías publicados por el INEGI muestran que las exportaciones totales de México sumaron 78.0 mil millones de dólares en agosto, un incremento anual de 40.4%. Las exportaciones no petroleras crecieron 41.7% y las dirigidas a Estados Unidos avanzaron 45.2% frente a agosto de 2025.
La composición sectorial ayuda a explicar el dinamismo. En el reporte mexicano destacaron los equipos y aparatos eléctricos y electrónicos, la maquinaria y algunos productos de la minerometalurgia. Una cobertura de Expansión, basada en las cifras oportunas del INEGI, señaló que las exportaciones manufactureras alcanzaron 73.6 mil millones de dólares y que los equipos eléctricos y electrónicos registraron un avance anual de 122.3%.
El sector automotriz, en cambio, tuvo un comportamiento más moderado en la estadística mexicana de agosto: sus exportaciones retrocedieron 2.2% anual y las ventas a Estados Unidos disminuyeron 1%. Esto es relevante porque la industria automotriz suele ocupar una posición estratégica en la integración regional, pero el récord de comercio del mes no puede atribuirse exclusivamente a vehículos y autopartes.
Para un director de operaciones, la diferencia es importante. El crecimiento de la electrónica puede estar asociado con ciclos de demanda de centros de datos, servidores, equipos de cómputo y componentes; el de maquinaria puede reflejar inversión productiva; y el desempeño automotriz depende de inventarios, lanzamientos, producción por planta y condiciones arancelarias. Cada rama enfrenta una combinación distinta de costos logísticos, disponibilidad de insumos y requisitos regulatorios.
La dependencia del mercado estadounidense sigue siendo el principal activo y el mayor riesgo
Estados Unidos concentra más de 80% de las exportaciones mexicanas de bienes, según el perfil comercial de México elaborado por la Oficina del Representante Comercial de Estados Unidos. Esa concentración explica por qué la posición de México como primer socio comercial puede traducirse en inversión, empleo y escala para las plantas mexicanas, pero también implica que cualquier cambio en las reglas de acceso tiene efectos rápidos sobre proveedores, transportistas y fabricantes.
El vínculo bilateral está sostenido por cadenas transfronterizas en sectores como automóviles, electrónica, dispositivos médicos y textiles. En muchos casos, una mercancía que cruza la frontera no representa una operación aislada, sino varias etapas de producción distribuidas entre México y Estados Unidos. Por eso, el valor de las exportaciones no equivale automáticamente al valor agregado que permanece en México: parte de los componentes, la tecnología y los servicios incorporados pueden provenir de otros países.
La oportunidad para los ejecutivos mexicanos está en capturar una mayor proporción de ese valor mediante proveedores nacionales, ingeniería, diseño, automatización y servicios especializados. El récord de agosto ofrece una señal de demanda, pero no garantiza por sí mismo que aumente la rentabilidad de las empresas locales. También puede existir presión sobre márgenes si el crecimiento se consigue con mayores costos de cumplimiento, fletes, inventarios o financiamiento.
El T-MEC será el filtro decisivo para las inversiones
El acceso preferencial al mercado estadounidense depende de que los productos cumplan las reglas de origen del T-MEC. En la industria automotriz, los vehículos ligeros deben alcanzar 75% de contenido regional; además, el acuerdo establece requisitos específicos para partes esenciales, acero y aluminio, así como contenido de alto valor laboral. La USTR resume que el tratado exige que 70% del acero y aluminio utilizados en vehículos ligeros provenga de la región y que entre 40% y 45% del costo de manufactura automotriz corresponda a contenido asociado con trabajadores de altos salarios, dependiendo del tipo de vehículo.
Estos requisitos convierten la trazabilidad en una función estratégica, no sólo aduanera. Las empresas necesitan identificar el origen de partes, metales, componentes electrónicos y materiales indirectos; conservar certificaciones; y demostrar que sus cálculos son consistentes. Un error puede traducirse en pérdida del trato preferencial, pago de aranceles, retrasos en frontera o renegociación de contratos con clientes estadounidenses.
La revisión conjunta del T-MEC iniciada en 2026 eleva todavía más la incertidumbre. En mayo, Estados Unidos y México informaron que sus negociadores abordaron reglas de origen automotrices, acero, aluminio y seguridad económica. La agenda también contempla evitar el transbordo de mercancías y limitar el aprovechamiento del tratado por bienes con contenido insuficientemente norteamericano.
Para las compañías mexicanas, el riesgo no se limita a un arancel anunciado. También puede surgir de una interpretación más estricta del contenido regional, de verificaciones de origen, de medidas sectoriales para acero y aluminio o de investigaciones laborales. En agosto, la USTR informó la resolución de un caso relacionado con una planta de Grupo Yazaki en Guanajuato y señaló que se reanudó la liquidación de aranceles sobre mercancías de esa instalación. El episodio muestra cómo un procedimiento laboral puede tener consecuencias comerciales concretas para una operación exportadora.
Qué deberían revisar los directivos
El primer paso es mapear la exposición por producto y no sólo por país de destino. Una empresa puede exportar a Estados Unidos bajo el T-MEC, pero utilizar insumos asiáticos que reduzcan su margen de preferencia o la hagan vulnerable a una revisión.
- Contenido regional: actualizar los cálculos por familia de producto y documentar los cambios de proveedores.
- Escenarios arancelarios: estimar el impacto de perder temporalmente la preferencia o de enfrentar una medida sectorial.
- Proveedores: identificar componentes críticos sin sustituto regional y evaluar alternativas en México, Estados Unidos o Canadá.
- Contratos: revisar cláusulas sobre quién absorbe aranceles, inspecciones, demoras y cambios regulatorios.
- Capital: priorizar inversiones que eleven productividad y contenido nacional, en lugar de ampliar capacidad sin resolver cuellos de botella.
El récord de comercio México Estados Unidos agosto 2026 confirma que la relación productiva sigue creciendo, pero también cambia el estándar de competencia. En la siguiente etapa, no bastará con producir cerca del mercado estadounidense: será necesario demostrar origen, cumplir reglas laborales y sostener costos competitivos. Para México, la oportunidad está en convertir el volumen comercial en mayor sofisticación industrial; para las empresas, en anticipar que el acceso al mercado dependerá cada vez más de la calidad documental y de la profundidad regional de sus cadenas.
Fuentes consultadas
- Oficina del Censo de Estados Unidos, Top Trading Partners, agosto de 2026.
- Oficina del Censo de Estados Unidos y Bureau of Economic Analysis, Monthly International Trade in Goods and Services, agosto de 2026.
- INEGI, Balanza Comercial de Mercancías de México, agosto de 2026.
- USTR, primera ronda bilateral de la revisión conjunta del T-MEC, 29 de mayo de 2026.
- USTR, resolución del mecanismo laboral en Grupo Yazaki, 13 de agosto de 2026.
About The Author