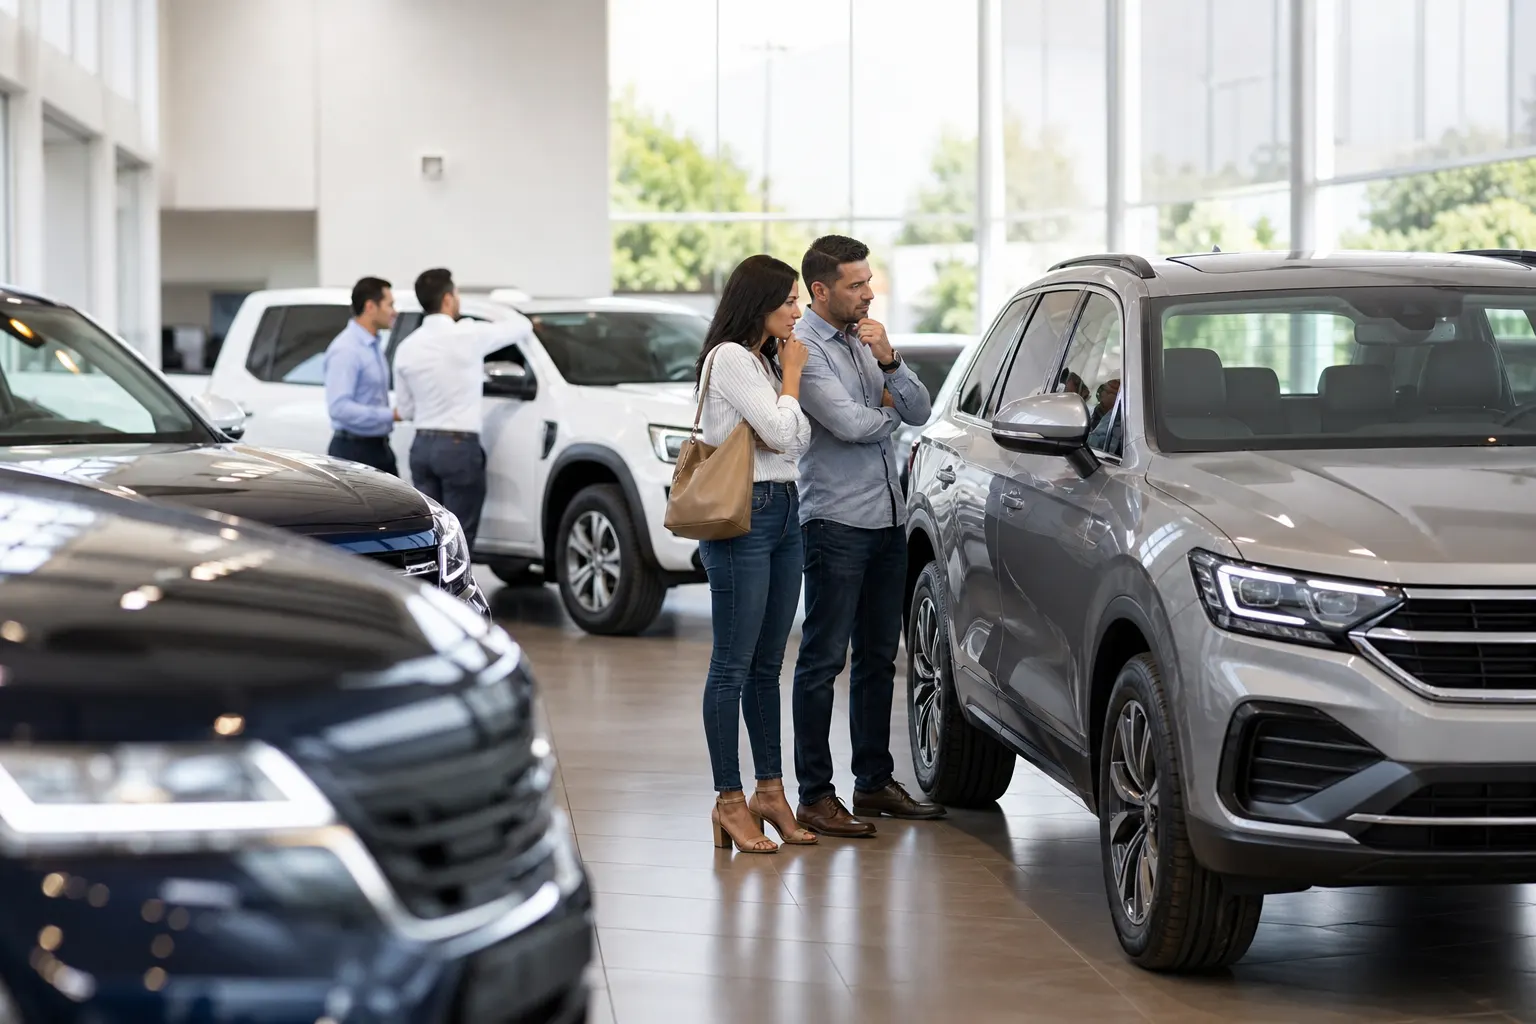
El mercado mexicano de vehículos ligeros alcanzó un récord de ventas entre enero y septiembre de 2026.
Entre enero y septiembre de 2026, México comercializó 1,144,002 vehículos ligeros nuevos en el mercado interno, un máximo histórico para ese periodo, informó la Asociación Mexicana de Distribuidores de Automotores (AMDA) con base en datos del INEGI. El resultado, registrado en las agencias y distribuidores del país, supera en 5% las 1,089,151 unidades vendidas en los primeros nueve meses de 2025 y rebasa en 1.9% el récord previo para un periodo enero-septiembre, correspondiente a 2016. En septiembre se colocaron 129,288 unidades, 8% más que en el mismo mes del año pasado. ([amda.mx](https://www.amda.mx/wp-content/uploads/amda-amia_ligeros_sep26.pdf))
El dato importa para las empresas porque confirma que el mercado mexicano mantiene una demanda sólida de automóviles, SUV, pick-ups y vehículos comerciales ligeros, aun en un entorno de crecimiento económico moderado. Sin embargo, el récord de ventas debe leerse con cuidado: vender más unidades no significa necesariamente que los hogares estén comprando al contado, que las flotillas estén acelerando su renovación o que las plantas mexicanas estén produciendo al mismo ritmo.
En breve
- Récord: se vendieron 1,144,002 vehículos ligeros entre enero y septiembre de 2026, 54,851 más que en el mismo lapso de 2025.
- Septiembre: la comercialización mensual alcanzó 129,288 unidades, con un crecimiento anual de 8%, aunque prácticamente se mantuvo estable frente a agosto.
- Financiamiento: 75.3% de las compras minoristas de vehículos nuevos a agosto se realizaron mediante crédito, de acuerdo con AMDA, JATO y Urban Science.
El crédito es el principal soporte del avance
La expansión del mercado no puede separarse del financiamiento. La AMDA reportó que a agosto de 2026 el crédito representó 75.3% de las colocaciones al menudeo de automotores nuevos. En 29 entidades federativas, la proporción superó 70%, un nivel que la asociación considera consistente con el potencial de financiamiento del mercado mexicano. Aguascalientes encabezó la lista estatal, con 88% de participación crediticia, mientras que Guerrero se ubicó en el extremo inferior, con 59.6%. ([amda.mx](https://www.amda.mx/volvio-a-situarse-en-75-3-la-participacion-del-financiamiento-para-la-compra-al-menudeo-de-automotores-nuevos-ligeros-a-agosto-de-2026/?utm_source=openai))
La estructura del crédito también favorece a las financieras vinculadas con las propias marcas. Entre enero y julio, las financieras de marca otorgaron 438,492 créditos para vehículos nuevos, equivalentes a 79.58% del mercado financiado; los bancos aportaron 19.44% y el autofinanciamiento representó 0.98%. Para los distribuidores, esta mezcla facilita promociones, bonos y planes de pago; para los compradores, permite adquirir una unidad con un desembolso inicial menor, aunque aumenta la importancia de las tasas, los plazos y el costo financiero total. ([amda.mx](https://www.amda.mx/se-incremento-6-3-el-financiamiento-para-vehiculos-ligeros-nuevos-y-seminuevos-a-julio-de-2026/?utm_source=openai))
Por eso, el récord de ventas no debe interpretarse automáticamente como una mejora proporcional en el ingreso disponible de los hogares. La Encuesta Nacional de Inclusión Financiera 2024 del INEGI mostró que el crédito automotriz forma parte de una categoría amplia de financiamiento, junto con otros préstamos, y que el acceso a productos financieros difiere entre regiones y perfiles de población. La lectura empresarial es clara: el crecimiento puede estar concentrado en consumidores con acceso formal al crédito, trabajadores con ingresos comprobables y empresas que financian activos productivos. ([inegi.org.mx](https://inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf?utm_source=openai))
Marcas líderes y presión de los nuevos competidores
La composición del mercado también está cambiando. En el acumulado enero-septiembre, Nissan concentró 17.2% de las ventas, General Motors 12.8%, Volkswagen 11%, Toyota 8.2% y Kia 7.2%. Mazda, Stellantis, Hyundai, MG Motor y Ford completaron el grupo de marcas con participaciones relevantes. En septiembre destacaron los crecimientos de Stellantis, Geely y Jetour-Soueast, mientras que Volkswagen, Kia, Honda y Great Wall Motor registraron caídas anuales. ([amda.mx](https://www.amda.mx/wp-content/uploads/amda-amia_ligeros_sep26.pdf))
La aceleración de algunas marcas asiáticas está ampliando la oferta disponible, especialmente en segmentos de entrada, SUV y vehículos electrificados. La AMDA estimó que los vehículos traídos desde China representaron 22.8% de las ventas de unidades nuevas entre enero y julio de 2026 entre las marcas que reportan al INEGI; al incorporar marcas que no entregan información al registro, la proporción habría podido llegar a 28%. Este cambio beneficia a los consumidores por la mayor variedad, pero obliga a las marcas tradicionales a competir con mayor intensidad en precio, equipamiento, garantías y disponibilidad de refacciones. ([amda.mx](https://www.amda.mx/subcompactos-usos-multiples-camiones-ligeros-y-camiones-pesados-segmentos-en-numeros-negros-durante-julio-de-2026/?utm_source=openai))
La propia base estadística requiere cautela. Chirey Motor México dejó de suministrar al RAIAVL las cifras de Chirey y Omoda desde mayo de 2025; Motornation dejó de reportar desde julio de 2026, y otras marcas comenzaron o retomaron sus registros en distintos meses. Por ello, las comparaciones por marca no siempre representan una fotografía perfectamente homogénea del mercado completo, aunque el total publicado por el INEGI sí permite seguir la evolución de las unidades reportadas. ([amda.mx](https://www.amda.mx/wp-content/uploads/amda-amia_ligeros_sep26.pdf))
Más ventas internas, pero producción nacional sin aceleración equivalente
El comportamiento de las ventas contrasta con la producción. Entre enero y agosto de 2026, las plantas reportaron 2,645,140 vehículos ligeros producidos, frente a 2,664,417 en el mismo periodo de 2025: una disminución aproximada de 0.7%. En ese mismo lapso, las ventas internas sumaron 1,014,714 unidades, 4.7% más que un año antes. El INEGI todavía no había publicado la producción y exportación de septiembre en el corte consultado, por lo que no es posible cerrar la comparación industrial de los nueve meses. ([inegi.org.mx](https://www.inegi.org.mx/datosprimarios/iavl/?utm_source=openai))
La diferencia sugiere que una parte del crecimiento de los distribuidores se está cubriendo con inventarios, importaciones o una combinación de ambos factores. No es una conclusión definitiva sobre cada marca, pero sí una señal relevante para directivos: el dinamismo comercial del mercado mexicano no se traduce de manera automática en más turnos, mayor empleo en plantas locales o mayor demanda para todos los proveedores nacionales.
En materia laboral, el dato disponible más amplio del programa IMMEX muestra que el subsector de fabricación de equipo de transporte registró 926,716 personas ocupadas en junio de 2026. La cifra incluye actividades más amplias que el ensamble de vehículos ligeros y las autopartes, por lo que no debe presentarse como empleo automotor directo; funciona, sin embargo, como referencia del peso de la cadena exportadora y manufacturera. ([en.www.inegi.org.mx](https://en.www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/immex/immex2026_05.pdf?utm_source=openai))
Flotillas: una oportunidad todavía desigual
Las empresas también participan en la demanda, aunque la información disponible apunta a un comportamiento menos expansivo que el del mercado general. Durante el primer trimestre de 2026, las compras de flotillas sumaron 59,791 unidades, equivalentes a 15.7% del mercado interno total. En paralelo, las arrendadoras redujeron sus compras de vehículos ligeros nuevos, un movimiento que AMDA atribuyó a una normalización después de un 2025 dinámico y a una mayor cautela empresarial en las decisiones de inversión y renovación de flotas. ([amda.mx](https://www.amda.mx/wp-content/uploads/2603_arrendamiento.pdf?utm_source=openai))
Para los dueños y directivos, esto implica que el récord no se distribuye por igual entre todos los segmentos. Las empresas de logística, servicios de campo, construcción, seguridad, transporte de personal y ventas pueden encontrar condiciones favorables para renovar unidades, pero deben evaluar el costo total de propiedad: depreciación, mantenimiento, seguros, combustible, disponibilidad de refacciones y valor de reventa. En un mercado con más marcas importadas, la garantía y la red posventa adquieren el mismo peso que el precio de compra.
Qué significa el récord para el cierre de 2026
Con septiembre como el noveno mes consecutivo del año, el mercado acumula una ventaja suficiente para sostener una lectura positiva del cierre anual. Aun así, el desempeño del último trimestre dependerá de la capacidad de las financieras para mantener condiciones de crédito, de la disponibilidad de inventario y de la respuesta de los hogares ante el costo mensual de los préstamos. También influirán la competencia de las marcas chinas, la evolución del tipo de cambio y la posibilidad de que las empresas aceleren o pospongan la renovación de sus flotillas.
La principal conclusión para el sector ejecutivo es que el récord representa una oportunidad comercial, no una garantía de rentabilidad. Los distribuidores pueden beneficiarse de mayor volumen, pero enfrentarán presión sobre márgenes y gastos de comercialización. Las armadoras deberán decidir cuánto abastecimiento proviene de México y cuánto de importaciones. Y las empresas compradoras tendrán que distinguir entre una unidad más barata al inicio y una flota realmente más productiva durante todo su ciclo de vida.
Fuentes consultadas
- AMDA-AMIA, reporte de venta de vehículos ligeros nuevos por marca, septiembre de 2026.
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros.
- AMDA, financiamiento para la compra de automotores nuevos ligeros a agosto de 2026.
- AMDA, financiamiento de vehículos ligeros nuevos y seminuevos a julio de 2026.
- AMDA, segmentos, vehículos de origen chino y financiamiento acumulado a julio de 2026.
- AMDA, compras de flotillas y arrendadoras al primer trimestre de 2026.
- INEGI, Estadística del Programa IMMEX, junio de 2026.
About The Author